


dTAOアップグレードから1週間後、Bittensorエコシステムはどの側面で改善すべきでしょうか?
執筆:BlockBooster 研究者 Kevin
TL;DR
-
Bittensor は dTAO を通じて、サブネット報酬の分配を固定比率からステーキング重み付けによる決定に変更し、50% を流動性プールに注入することで、分散型評価を通じて高品質サブネットの発展を促進することを目指している。
-
初期段階では高ボラティリティ、APY トラップ、逆選択が共存しており、マイナーの質の選別、ユーザーの認知ハードル、市場人気とのミスマッチという3つの矛盾を調整する必要がある。
-
現在のTOP10サブネットのうち、オープンソースモデル提出を義務付けているのは1件のみであり、他は匿名チームや製品との紐付け欠如などの問題を抱えており、Web3 AIインフラのボトルネックが露呈している。
-
最終的な検証はTAO価格とサブネットの実用的価値間の正のフィードバックループの構築にかかっており、失敗した場合、Web3 AI分野は軽量な方向への継続的な移行を余儀なくされる可能性がある。
背景の振り返り
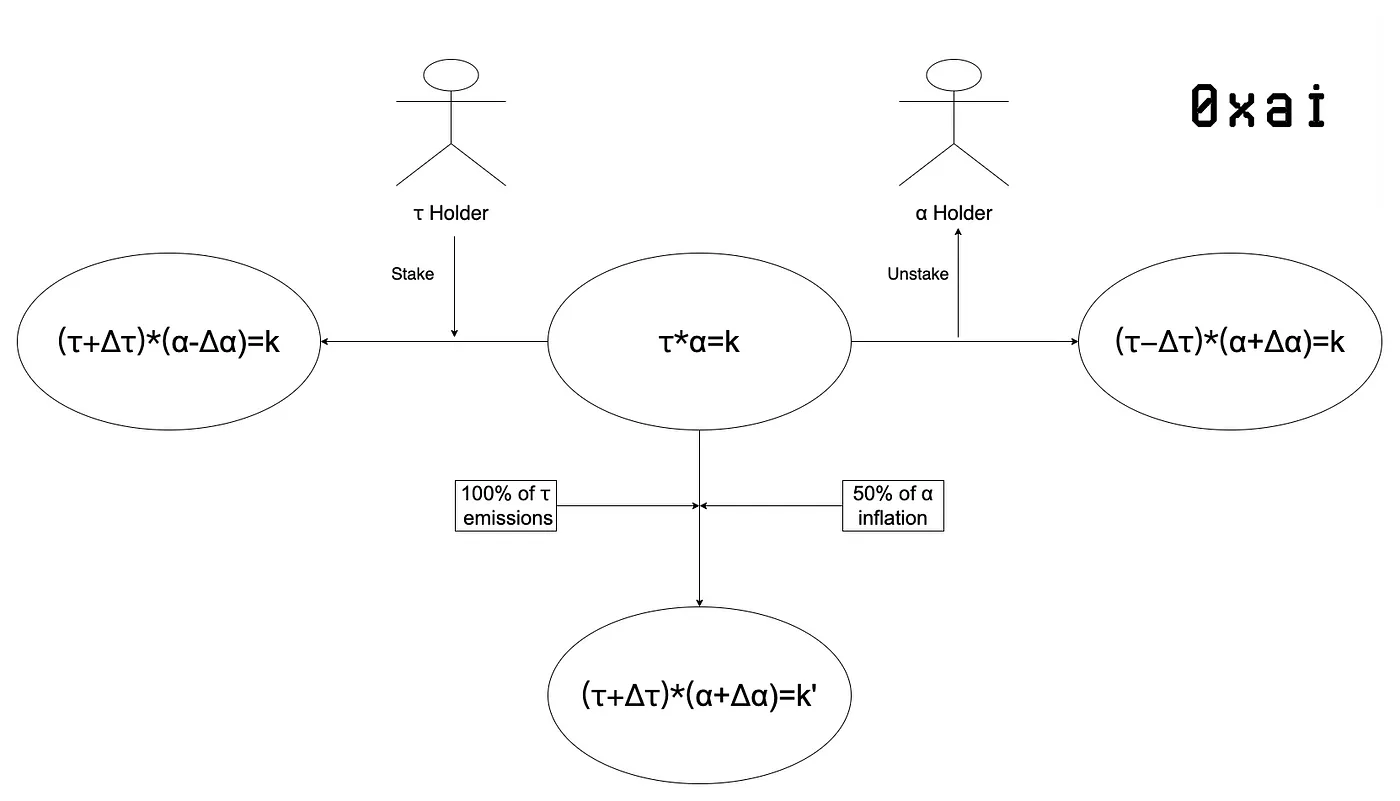
dTAO の導入により Bittensor の毎日放出ルールが再設計された:
従来のルール:サブネット報酬は固定比率で分配――41% がバリデータに、41% がマイナーに、18% がサブネット所有者に支払われる。サブネットのTAO放出量はバリデータの投票によって決定される。
dTAO 導入後のルール:新規発行される dTAO 代幣のうち50% が流動性プールに追加され、残り50% はサブネット参加者の意思決定に基づき、バリデータ、マイナー、サブネット所有者の間で分配される。サブネットのTAO放出量はそのステーキング重量(weight)によって決まる。
dTAO の設計目的:
dTAO の主な目的は、実際の収益可能性を持つサブネットの発展を促進し、実用的なユースケースの創出を刺激し、それらのアプリケーションが適切に評価されることを可能にすることにある。
分散型サブネット評価:少数のバリデータに依存せず、dTAO プールの動的価格設定がTAO 発行量の配分を決定する。TAO 保有者はTAO をステーキングすることで、自身が信頼するサブネットを支援できる。
サブネット容量の拡大:サブネット上限の撤廃により、エコシステム内での競争と革新を促進。
早期参加の奨励:ユーザーが新しいサブネットに注目し、エコシステム全体が新たなサブネットを評価するよう促すことができる。新しいサブネットに早期に移行したバリデータはより高い報酬を得られる可能性があるためである。早期移行はそのサブネットの dTAO を低い価格で購入できることを意味し、将来より多くの TAO を獲得する可能性を高める。
マイナーおよびバリデータによる高品質サブネットへの注目促進:マイナーとバリデータが高品質な新規サブネットを探す動機をさらに強化する。マイナーのモデルはオンチェーン外にあり、バリデータの検証もオンチェーン外で行われる。Bittensor ネットワークはバリデータの評価に基づいてマイナーに報酬を与える。そのため、異なるタイプあるいはあらゆる種類のAIアプリケーションにおいて、マイナー-バリデータアーキテクチャに適合するものであれば、Bittensorはそれを適切に評価できる。BittensorはAIアプリケーションに対して極めて高い包含性を持ち、各段階の参加者がインセンティブを得ることができ、それがBittensor自体の価値向上へと還元される。
dTAO 価格動向に影響を与える3つのシナリオ分析
基本メカニズムの復習
毎日一定量のTAOと同量のdTAOが流動性プールに投入され、新たな流動性プールパラメータ(k値)を形成する。このうち50%のdTAOが流動性プールに入り、残り50%は重みに応じてサブネット所有者、バリデータ、マイナーに分配される。重みが高いサブネットほど、より大きな割合のTAOを取得できる。
シナリオ1:ステーキング量増加による好循環
バリデータに委任されるTAOが継続的に増加すると、サブネットの重みも上昇し、マイナーの報酬分配比率も同時に拡大する。バリデータがサブネットトークンを大量購入する動機は以下の2つに分けられる:
1.短期的アービトラージ行動
サブネット所有者がバリデータとしてTAOをステーキングし、価格を押し上げる(旧来の放出モードを継続)。しかしdTAOメカニズムはこのような戦略の確実性を弱めている:
-
非合理的なステーキングユーザーの割合が、品質重視ユーザーを上回る場合、短期的アービトラージは持続可能
-
逆に、早期に蓄積されたトークンは急速に価値を失い、均一な放出メカニズムにより資産取得が制限され、長期的には高品質サブネットに淘汰される可能性がある
2.価値捕獲ロジック
実際のユースケースを持つサブネットは、真の収益を通じてユーザーを引きつけ、ステーキング参加者はレバレッジ効果のあるdTAO収益だけでなく、追加のステーキングリターンも得られ、持続可能な成長サイクルが形成される。
シナリオ2:相対的成長停滞のジレンマ
サブネットのステーキング量が増加しても、トッププロジェクトに遅れを取る場合、時価総額は安定して上昇しても、最大のリターンを実現することは難しい。この状況下では以下の点を重点的に調査すべきである:
-
マイナーの質が上限を決定:TAOは訓練プラットフォームではなく、オープンソースモデルのインセンティブプラットフォームとしての価値は、高品質モデルの生産と応用に由来する。サブネット所有者の戦略的選択とマイナーが提出するモデルの質が、発展の天井を共に形成する
-
チーム能力の反映:トップマイナーの多くはサブネット開発チーム出身であり、マイナーの質は事実上、チームの技術力を示している
シナリオ3:ステーキング流出によるデススパイラル
サブネットのステーキング量が減少すると、悪循環(ステーキング減少→収益低下→さらなる流出)を引き起こしやすくなる。具体的な原因は以下の通り:
-
競争的淘汰:サブネットは実用価値を持つが製品品質が遅れているため、重みが低下し退場となる。これはエコシステムの健全な発展にとって理想的な状態だが、現時点ではTAOが「Web3アプリ孵化ツール」としての価値が明確になっていない
-
期待崩壊効果:市場がサブネットの将来性を悲観し、投機的ステーキングが離脱する。毎日の放出量が減少し始めると、非コアマイナーが加速して離脱し、不可逆的な衰退トレンドが形成される
潜在リスクと投資戦略
-
高ボラティリティ期間:dTAO 初期は放出総量が大きく、日次放出量は一定であるため、最初の数週間で価格が激しく変動する可能性がある。この時期、ルートネットワークへのステーキングはリスク緩和策となり、基礎的なリターンを安定して得ることができる
-
APY トラップ:短期的な高APYの誘惑は、流動性不足やサブネットの競争力欠如という長期的リスクを隠す可能性がある
-
重み付けゲームメカニズム:バリデータの重みはサブネットのdTAO価値とルートネットワークのTAOステーキングの両方によって決定される(複合重みモデル)。サブネット上場後100日以内は、ルートネットワークへのステーキングが依然として収益の確実性において優位性を持つ
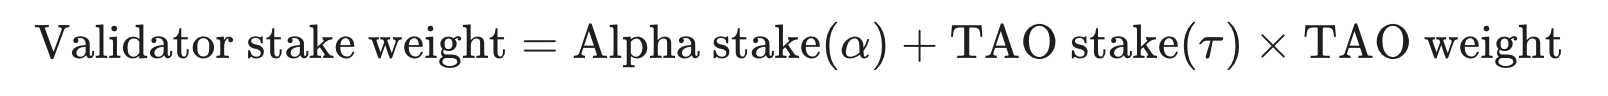
-
メムコイン取引に似た特徴:現時点でのサブネットステーキング行動は、メムコイン投機と類似したリスク特性を持つ
価値投資と市場のミスマッチ
-
エコシステム構築の逆説:dTAOメカニズムは実用型サブネットの育成を目的としているが、価値投資的性質が以下を引き起こしている:
-
市場教育コストの高さ:マイナーの質/ユースケース/チーム背景/収益モデルを継続的に評価する必要があり、AI専門外の投資家にとっては高い認知ハードルとなる
-
人気転換の遅れ:エージェント系トークンと鮮明な対照をなしているのは、サブネットトークンがまだ同等規模の市場コンセンサスを形成していないこと
非合理的ステーキングのシステミックリスク
-
過去の困難の繰り返し:ユーザーが放出量指標に盲目的に追随し続けると、以下が生じる:
-
バリデータの権力濫用:旧メカニズム下でのサブネット自己投票の弊害の繰り返し
-
メカニズムアップグレードの失敗:dTAO設計理念における品質選別機能が損なわれる
-
認知ハードルの要求:投資家はサブネットの品質評価能力を備える必要があるが、現在の市場成熟度はメカニズムの要求に達していない
投資タイミングに関するゲーム理論的ジレンマ
-
最適介入ウィンドウ:投資タイミングはサブネット上場後数ヶ月(チーム能力/ネットワークの潜在力が可視化される段階)に後ずれすべきだが、以下に直面する:
-
市場関心の減衰リスク
-
早期投機家の退出による流動性の萎縮
-
成功の二重検証基準:
-
TAO価格とサブネットの実用価値間に正のフィードバックが成立していること
-
バリデータが継続的収益を得るためにTAO保有を選択し、売却しないこと
マイナーの質管理不能リスク
-
逆選択の難問:
-
品質選別メカニズムの欠如:現行モデルではマイナーの貢献品質を効果的に区別することが困難
-
インセンティブ環境の不均衡:低品質マイナーのアービトラージ行為が高品質開発者の生存空間を圧迫
-
エコシステム構築のボトルネック:オープンソースモデルの孵化環境が未熟であり、「悪貨が良貨を駆逐する」状況に陥る可能性がある
dTAOサブネット投資における三重の矛盾:
核心的矛盾:
-
サブネットが高品質マイナー資源を惹きつけられるかどうか
-
ユーザー評価体系が有効性を持っているかどうか
二次的矛盾:
-
サブネットに実在の商業的ユースケースが存在するかどうか
潜在的リスク要因:
-
開発チームの情報公開の透明性
-
収益モデル設計の妥当性
-
マーケティング実行能力
-
外部資本の参入可能性
-
トークン発行メカニズムの設計
観察と期待
オープンソースモデルは技術進化の主流方向ではあるが、分散型領域では発展のボトルネックを突破できない可能性がある。
現時点においてBittensorは業界のリーダーとして、dTAOサブネットエコシステムに依然として顕著な品質上の欠陥がある。上図のTAO報酬放出量ランキング上位10のサブネットを分析すると、TOP10中わずか1件のみがマイナーにオープンソースモデルの提出を義務づけており、他のサブネットではマイナー集団とモデル開発との関連性が弱い。
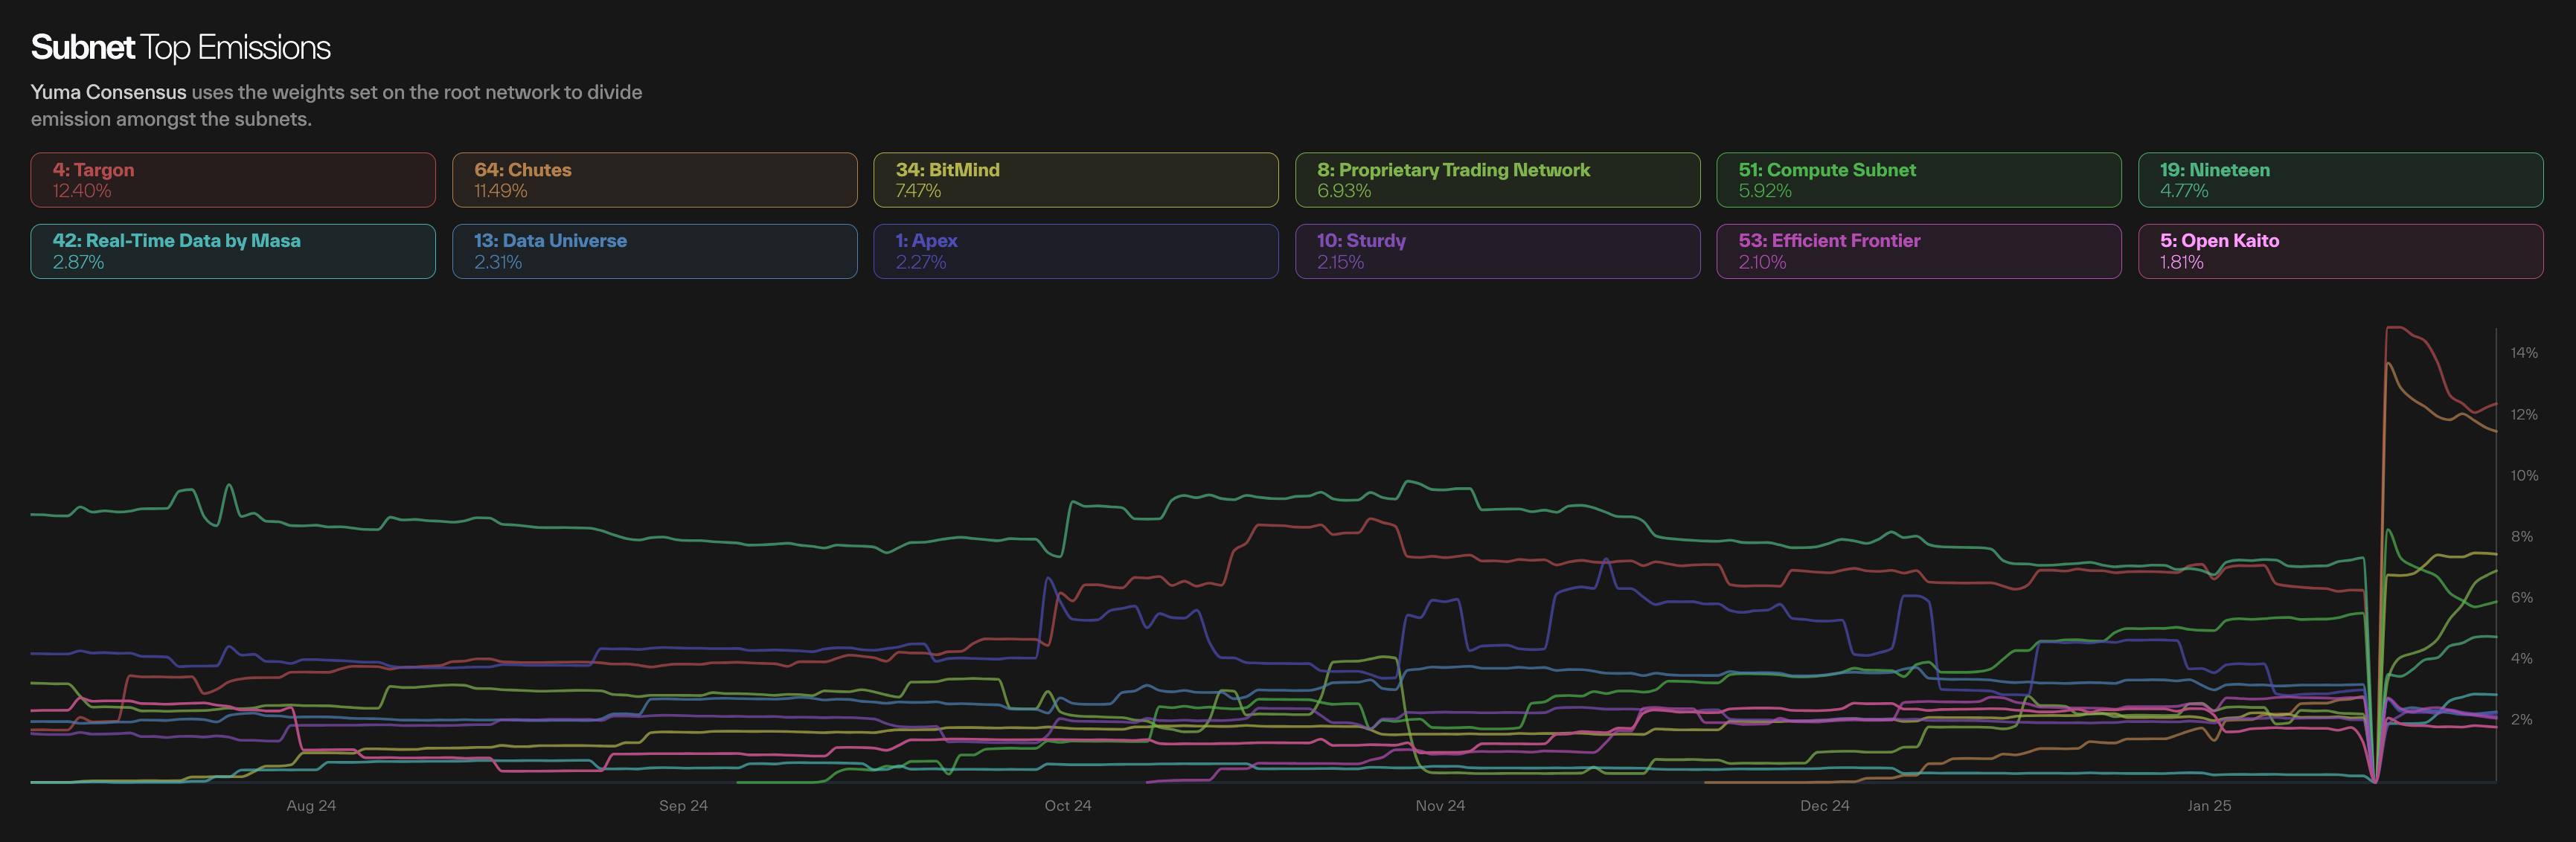
オープンソースモデルのトレーニングには非常に高い技術的ハードルがあり、これはWeb3開発者にとって重大な課題である。多数のサブネットはマイナー数を維持するために、意図的に技術的入り口を下げ、モデルのオープンソース化を回避してトークンインセンティブプールの供給を確保している。
オープンソースモデル提出を義務づけないサブネットであっても、そのエコシステムの質は依然として憂慮すべきものがある。
TOP10サブネットに共通して見られる問題:
検証可能な実用製品の欠如
-
匿名開発チームの割合が過剰
-
dTAOトークンと製品価値の間に有効なアンカーがない
-
収益モデルに市場説得力が欠ける
-
dTAOの基盤的設計理念は先見性を持っているが、現行のWeb3インフラはその理想とするエコシステム構築を支えるには不十分である。この理想と現実の乖離は以下の2つの結果を引き起こす可能性がある:
-
dTAOサブネットの評価体系の下方修正が必要になる
-
Bittensorのオープンソースモデルプラットフォームとしての検証に失敗した場合、Web3 AI分野はエージェントアプリやミドルウェア開発など、より軽量な方向への移行を余儀なくされる







