


SynFutures:脱中心化デリバティブ金融を最後まで貫く
執筆:Zhaomou
序文:筆者は2023年にSynFuturesに注目したのは、同社の創業者であるMatthew Liuが著名なトレーダーJezをインタビューしたことがきっかけだった。このインタビューでJezは初めて自らの正体を公にした。その後、投資機関がブロックチェーン分野のトップVCによる豪華ラインナップであることを知り、さらにSynFuturesに注目するようになった。両創業者はいずれも従来の金融機関において初のブロックチェーンプラットフォームバージョンを主導しており、そこからブロックチェーンへの関心を持ち始めた。また、二人とも元々ドイツ銀行でのデリバティブ業務に従事していたことから、分散型デリバティブ取引所SynFuturesの設立へとつながった。
SynFuturesは、完全に分散型かつ高性能なペルペット取引所(永続的先物取引所)の構築に特化している。誰でも任意の資産について先物およびペルペット取引を行うことができる。3つのバージョンを経て、SynFuturesは独自に開発したペルペット契約用oAMMメカニズムを確立した。
一、資金調達状況:
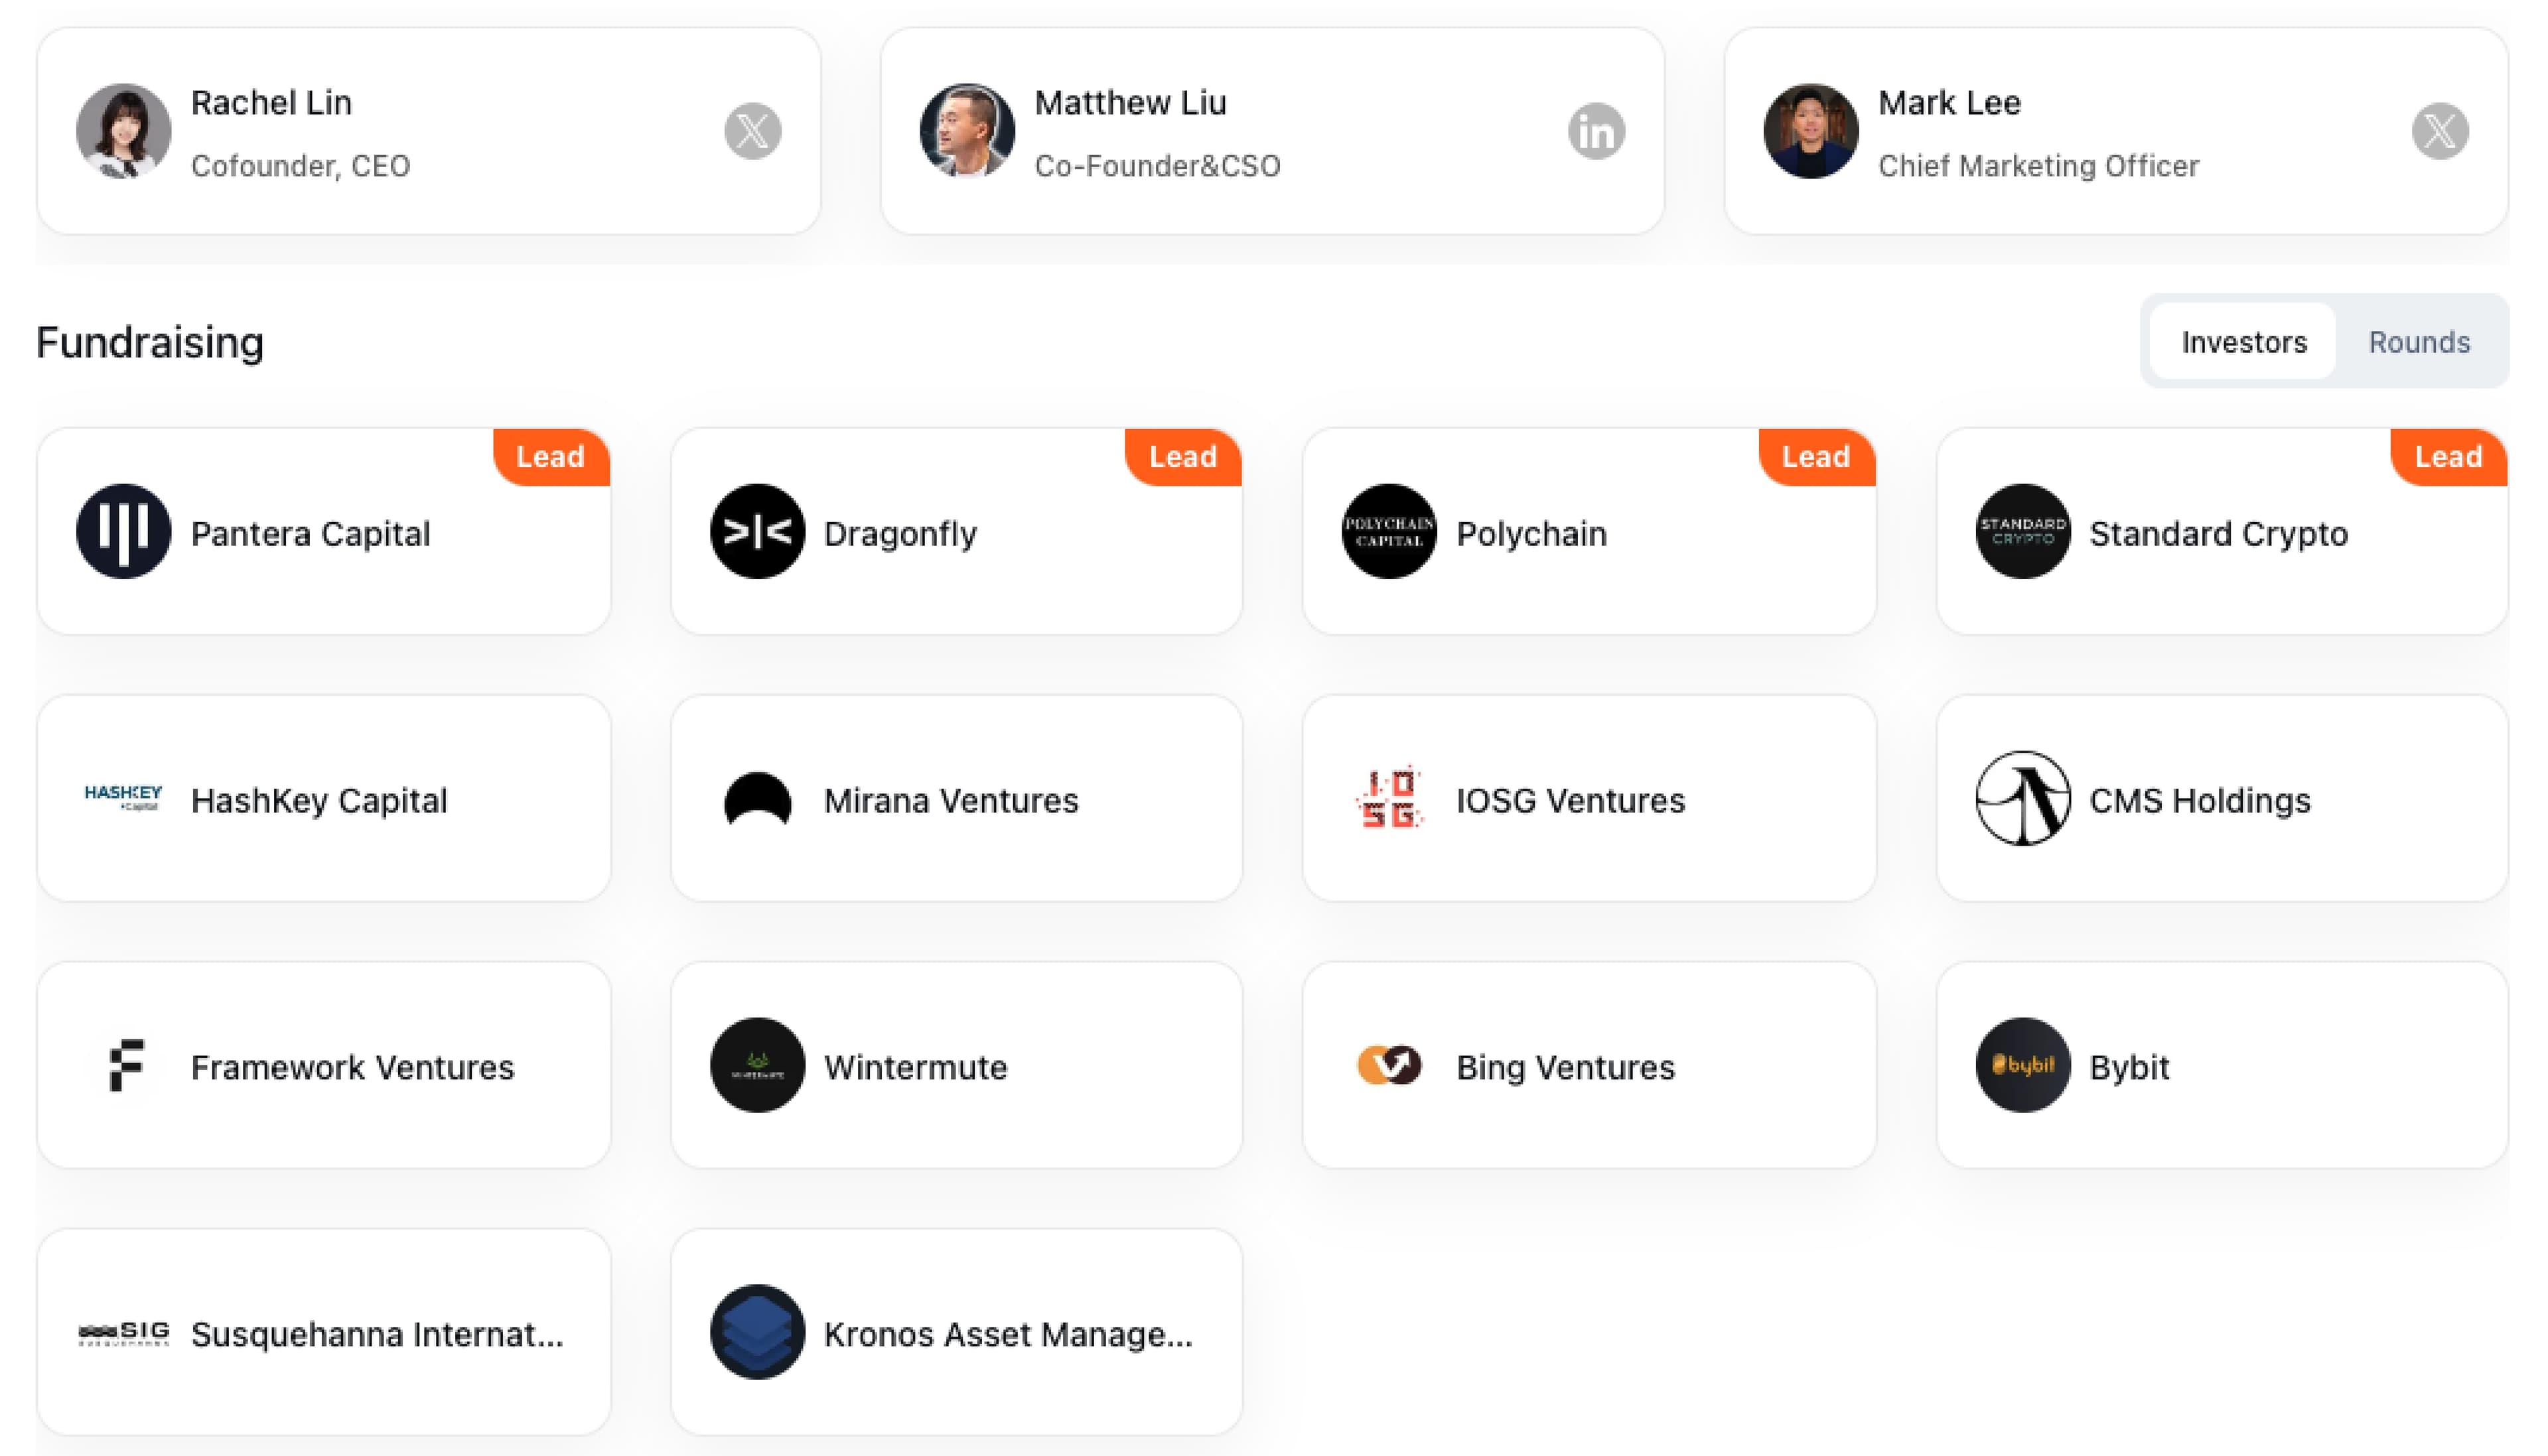
Pantera Capital、Dragonfly、Polychain、Standard Cryptoが主導し、Framework Ventures、CMS Holdings、Wintermute、Hashkey Capital、Mirana Ventures、IOSG Ventures、Bing Ventures、Bybit、Susquehanna International Group、Kronos Asset Managementなどが参画。公開されている資金調達ラウンドは合計3回で、調達総額は3800万ドル。最新の資金調達は2023年10月に行われた。
二、チームメンバー:
Rachel Lin、共同創業者兼CEO。Matrixport、Bitmain、ドイツ銀行グローバルマーケッツ部門などで上級職を歴任。北京大学、シンガポール国立大学卒業。
Matthew Liu、共同創業者兼CSO。ドイツ銀行にて債券系金融商品トレーダーを務めた。北京大学、ノースウェスタン大学ケロッグ経営大学院卒業。
Mark Lee、CMO。Eightfive PRの創業者を務めていた。
三、タイムライン:
2021年2月 プロジェクト設立。
2021年6月 V1アルファ版をオープンし、監査完了。Polygonチェーンに展開。Aラウンドで1400万ドルの資金調達を発表。
2021年7月 分散型BTCハッシュレート先物という革新的製品をリリース。
2021年9月 Arbitrum、BSC、Ethereumチェーンに展開。同月、FutureX(SynFuturesのDAO予備委員会)を立ち上げ、分散型開発・ガバナンスの道を開く。当初の委員会はコミュニティ代表、投資家、コア貢献者、スピーカーで構成。現在までに19回のミーティングを開催。
2021年10月、11月、12月 それぞれ取引コンテストを3回開催。SynAcademyを立ち上げ、ブロックチェーン教育記事を発信。
2021年12月 他プロジェクトとのパートナーシップを構築し、エコシステム形成を開始。
2022年2月 Footprintと提携し、ダッシュボードをリリース。
2022年3月 ユーザー自身による任意資産の上場および取引機能をリリース。
2022年5月 V2テストネットをリリースし、監査完了。
2022年9月 バグ報奨金プログラムを開始。同月V2メインネットをリリースし、取引コンテストを開催。
2023年1月 NFTures(NFT先物取引所)をリリース。
2023年6月 V2をzkSyncチェーンに展開。
2023年10月 V3パブリックテストネットをリリース。同月、Bラウンドで2200万ドルの資金調達を発表。
2024年3月 V3をBlastチェーンに展開し、監査完了。ポイント活動および取引コンテストを開始。
四、oAMMメカニズム
SynFuturesはDeFiの分散性および無許可性の理念に基づき、2つのバージョンを経てSynFutures V3をリリース。その中核となる革新的なOyster AMMモデルについて詳しく紹介する。
主な特徴は以下の通り:
1. デリバティブ用単一通貨集中流動性。各デリバティブ取引ペアには個別の流動性プールが存在し、システム全体のシステミックリスクを回避できる。流動性提供は片方の通貨のみで可能であり、両面流動性の煩雑さがない。Uniswap V3ベースの集中流動性により、資本効率が向上。AMMモデルは市場参入の民主化を実現し、ニッチな資産に対しても自動マーケットメイキングを提供し、多様性を強化する。
2. 完全オンチェーンのオーダーブック。オンチェーンエコシステムにシームレスに統合でき、裏口やユーザーファンドの流用もなく、クロスチェーンやオン/オフチェーンの複雑な構造もないため、システムダウンのリスクが低い。この機能はプロのマーケットメイカーにとって使いやすい環境を提供する。SynFutures V3はAMMモデルと完全オンチェーンオーダーブックモデルを融合させ、より深い取引深度を実現している。
またoAMMは純粋なオンチェーン契約として、基盤となるブロックチェーンエコシステムと自然に融合し、共に成長できる。これは現在多くの半分散型取引所にはない特徴だ。DeFiの魅力の一つはその合成可能性(composability)にある。oAMMはすべてのデータをブロックチェーン上に保存しており、誰でも検証可能。トレーダーは「取引所のダウン、ネット切断、資金流用」などの中央集権的リスクを心配する必要がない。
3. 統合流動性。Oyster AMMは、集中流動性とオーダーブックを単一モデル内でシームレスに統合する。集中流動性AMM(CLAMM)は曲線で表現され、指値注文は価格ポイントで表現される。特定の価格ポイントにおける集中流動性と同一価格での未決済指値注文の集合を「パール(真珠)」と呼ぶ。指値注文がある場合、集中流動性が消費される前に優先的に執行される。
4. ユーザー保護と価格安定メカニズム。Oyster AMMはユーザー保護と価格安定性を高める金融リスク管理メカニズムを導入。これには、取引価格とマーク価格の大幅な乖離に対して罰則を課す動的な罰則制度があり、価格操作を抑制する。動的手数料システムはLPのリスク・リターンバランスを調整する。もう一つは安定マーク価格メカニズムで、指数移動平均法を用いて価格の急変や大規模な清算リスクを軽減する。
以下はオーダーブック非採用型のLP向けに、Oyster AMMの集中流動性AMMを理解しやすく説明する。
集中流動性AMMのLP提供者は、指定されたプールに対して次の2つのパラメータを入力する必要がある:提供する担保額、および提供するLP価格レンジ。この価格レンジはUniswap V3の価格レンジと類似しており、価格がレンジ外に逸脱した場合、それ以上の流動性提供は行われない。
LP提供者がOyster AMMに流動性を追加すると、流動性プールに対してロングポジションが作成され、LPアカウントに対してそれを相殺するショートポジションが作成される。この二つのポジションの合計がLPの正味ポジション(ネットポジション)となる。初期状態ではロングとショートが等しく、ネットポジションはゼロとなる。(このショートポジションは個別に処理できず、流動性とともに管理される)
LPの価格レンジが広いほど、作成されるロングポジションは少なくなる。逆に狭いほど、ロングポジションは多くなる。価格が設定範囲内で変動すると、oAMMメカニズムに従ってネットポジションと残存担保額が変化する。
Uniswap V3のAMMモデルに例えるなら、oAMMモデルのxyk曲線は実際にはロングポジションの大きさの変化を反映しており、横軸と縦軸はそれぞれ基礎資産と価格資産である。担保の変化は別の式で定義される。

Oyster AMMにおける仮想価格曲線
流動性の撤退:
LP提供者はいつでも集中流動性から流動性を撤退でき、それを取引ポジションに変換できる。そのサイズは、内包されるネットポジションと残存担保額、および獲得した手数料で構成される。集中流動性が撤退・変換された後、LPは対応する取引ポジションを自由に管理できる。
市価が価格レンジ下限を下回ると、システムが自動的にLP提供者の流動性を撤退し、ロングポジションに変換する。市価が上限を超えると、システムが自動的に流動性を撤退し、ショートポジションに変換する。
プール内のリスクはバランスしているため、ある時点での価格において、ロングポジションがあれば同じ量のショートポジションが存在する。現在価格を1000と仮定する。市価でショートを仕掛けるトレーダーが多いほど、契約価格は下落する。LP提供者Aliceがロングポジション100、ショートポジション100を持つとする。価格が1000から999に下落した場合、これはトレーダーが市価でショートを成立させたことを意味する。例えば、トレーダーがポジション20のショートを市価で成立させたとすると、LPであるAliceの保有ポジションはロングが120に増加、ショートは100のままとなる。つまりネットポジションはロング20となる。逆に価格が1000から1001に上昇した場合、これはトレーダーが市価でロングを成立させたことを意味する。例えば、トレーダーがポジション20のロングを市価で成立させた場合、Aliceの保有ポジションはロングが80に減少、ショートは100のままとなる。つまりネットポジションはショート20となる。
まず以下のパラメータを定義する:
あるLP提供者が追加したトークンの総価値を M とする。M USDC は総担保額を指す。
Token0とToken1の取引ペアの現在価格を Pc とする。
選択したレンジの下限価格と上限価格をそれぞれ Pa および Pb とする。
α をLP価格レンジのパラメータとし、価格上限 Pb = α · Pc、価格下限 Pa = Pc / α (α > 1)
初期担保要求比率を ri で表す。
xvirtual、yvirtual はフルレンジ定積モデルにおける仮想のx値とy値を表す。
流動性に対して初期ロングポジション xreal を作成し、LPに対して同じサイズの相殺ショートポジションを作成する。
Oyster AMMにおいて、
初期ロングポジション
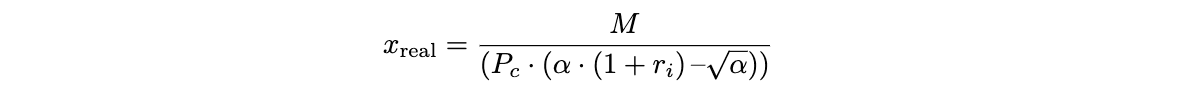
価格がレンジ境界Pbに達したときの内包ネットポジション
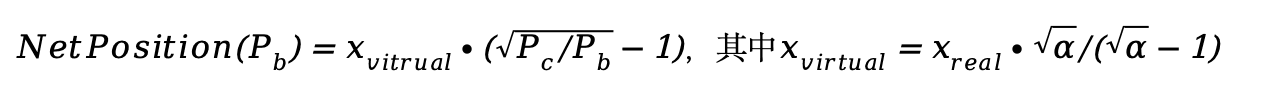
価格がレンジ境界Pbに達したときの担保損益
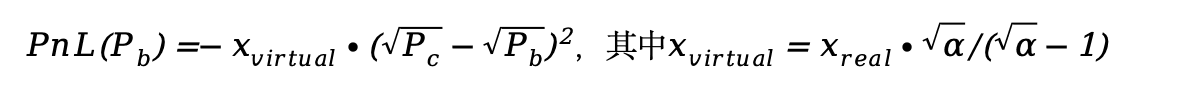
上記の式においてPbをPaに置き換えれば、価格がレンジ境界Paに達したときの内包ネットポジションおよび担保損益を求められる。
具体的な例を挙げる。BobはWBTC価格61879のときに、WBTC/USDBプールに1000USDBの担保を投入し、価格レンジパラメータαを3に設定した。(このプールの初期担保要求比率は ri = 3% に設定されており、最大レバレッジ倍率は33.3倍)
このとき、M=1000、取引ペアの現在価格 Pc=61879
LP下限価格 Pa = Pc / α ≒ 20626、LP上限価格 Pb = α· Pc ≒ 185637
初期ロングポジション xreal = 0.0119(現在価値は約736USDB)
価格がレンジ境界Paに達したときの内包ネットポジション NetPosition(Pa)=0.0206
このときの担保損益 PnL(Pa)=-311(よって残存担保額は1000-311=689)
以下は実際のプラットフォームでの測定値(SynFuturesのフロントエンドではαをカスタマイズできないため、価格境界をスライドさせる方式となっており、理論値とわずかな差異がある)
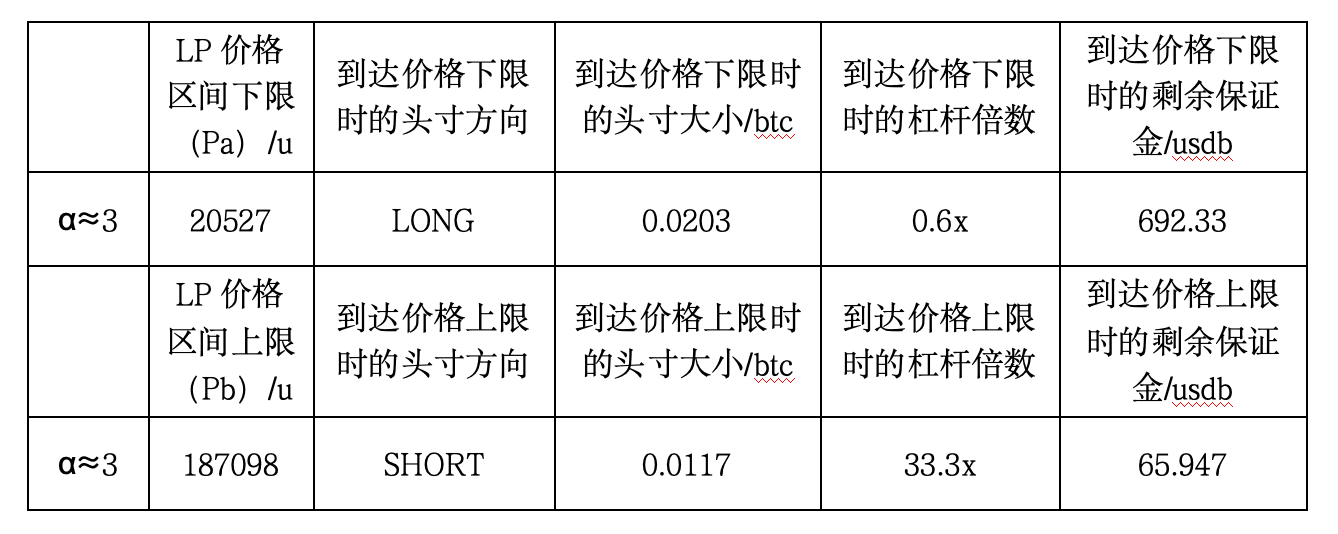
現在のWBTC価格61879における、WBTC/USDB取引ペアのLP状況
五、進展と今後の展望
現在、SynFuturesは$YES、$PAC、$DEGEN、$WIF、$MERLなど多数のロングテール資産の取引ペアを上場しており、累計取引高は500億ドルを超えている。日次取引高は分散型デリバティブプラットフォーム全体の約15%を占め、安定して上位に位置している。DeFillamaのデータによると、分散型デリバティブ取引所の中では日次取引高がトップ3に入る。
モバイル端末での取引およびLP機能のリリース、ディープチャートにおけるデータ表示の拡充、ポートフォリオページの最適化など、頻繁にアップデートを行っている。ユーザーからのフィードバックも迅速に収集し、即座に対応している。
また、SynFuturesは主要取引所との協力を積極的に進めている。2024年にはさらに目覚ましい成果を期待され、オンチェーンデリバティブ市場のさらなる活性化が見込まれる。







