Rage Trade:ペルペットゥアル・フューチャーズ契約の革新者、全チェーン流動性を構築
概要
(1)Rage Tradeは、LayerZeroが支援する全チェーン対応のパーペチュアル先物取引プラットフォームであり、深層的な流動性を通じて資本効率を高めることを目指しています。
(2)他のパーペチュアル取引所と比較して、その競争力と持続可能性は、循環流動性や80/20 Vaultsなどの革新的な仕組みに由来しています。
(3)デルタニュートラル・ボルト戦略により、GLPステーキングユーザーの市場リスクを最小限に抑えつつ、USDCステーカーに収益をもたらします。
背景説明
パーペチュアル先物取引(perps)は暗号資産における基盤的要素となり、レバレッジ取引、ヘッジ、投機に活用されています。2016年にBitMEXが初めてパーペチュアル先物を導入して以降、取引量の大半はBinanceやOKXといった中央集権型取引所で発生してきました。DeFiの進展とともに、非中央集権型のパーペチュアル取引への関心も高まっています。主な理由は以下の通りです:
(1)ユーザーが自ら資産を管理したいと考えている;
(2)取引者がKYCや規制、地理的境界などの制約を受けずにレバレッジ取引を行いたい;
(3)ユーザーが信頼性が高く安定したプラットフォームを求めており、その安定性は利用するブロックチェーンに大きく依存している;
(4)ユーザーが裁定取引やデルタニュートラル戦略を通じて利益を得たいと考えている。
流動性の深さとガス代は、ユーザーが非中央集権型パーペチュアル取引所を選ぶ際に最も重視する二つの要素です。深い流動性があれば、取引時のスリッページを最小限に抑えられ、最適なポジションを取得できます。低コストのガス代は高頻度取引を可能にし、支払う手数料がポジション規模に対してごくわずかで済みます。
なぜ新たなパーペチュアル取引所が必要なのか?
端的に言えば、流動性の問題がまだ十分に解決されていないためです。では、Rage Tradeはどのように持続可能な方法で流動性を誘導するのでしょうか?
前述の通り、ユーザーにとって深い流動性こそが快適な取引体験を実現します。現在の主要なパーペチュアル取引所を見て、どのような課題があるか検討しましょう。
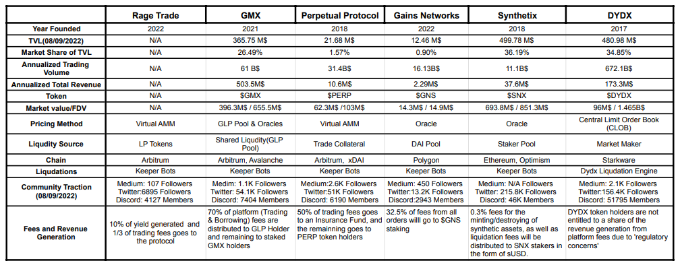
さまざまな非中央集権型パーペチュアル取引所の中でも、dYdXとGMXは特に人気が高く、年間取引高はそれぞれ2071億ドルおよび464億ドルに達しています。しかし、これらのプロトコルの長期的持続可能性については疑問が残っています。dYdXはトークン報酬によって流動性を誘導しており、GMXの収益率はトレーダーの損失に依存しています。
dYdXは中央限価注文簿(CLOB)方式を採用しているため、マーケットメイカーが指値注文によって流動性を提供する必要があります。彼らをインセンティブ付与するために、トークン総供給量の40%が取引者および流動性提供者の報酬として割り当てられています。各エポック終了後、取引者は取引手数料や保有ポジションに応じてdYdXトークンを獲得します。マーケットメイカーは提供した流動性に基づいて取引を行い、中央取引所でのポジションと相殺することで、リスクフリーのdYdXトークンを獲得できます。最終的に価格が下落すれば、トークン購入者は売却圧力の最初の受け皿となり、一方でマーケットメイカーは利益を得る構造になっています。
一方、GMXはトレーダーの手数料と損失に基づいてGLPのリターンを支払います。GLP保有者は、トレーダーの損失分、強制決済された資産、および各取引の手数料から収益を得ます。つまり、収益構造全体がトレーダーの損失に依存しており、トレーダーの利益はGLPから支払われています。流動性提供者にはリスクがあり、トレーダーが大幅な利益を得た場合、流動性が枯渇する可能性があります。また、提供される収益率は取引量に依存するため、トレーダーが毎日GMXを利用しない限り、取引量の保証はありません。
さらに別の有名なプラットフォームであるPerpetual Protocolは、v1の保険基金枯渇リスクを軽減するためにv2をリリースしました。これは、資金料を保険基金から支払っていたため、基礎資産価格の大きな乖離が高額な資金料の支払いにつながったためです。
v2では真の流動性が追加され、流動性提供者が取引のカウンターパーティーとなるようになりました。しかし、基礎トークンの価格変動により、v2に流動性を提供すると損失が発生する可能性があります。大部分の流動性はチーム自身が提供しており、損失をヘッジするために自らの流動性を使って取引を行う必要があります。最終的にPLはマイナスとなり、損失を補填するために$PERP報酬を売却せざるを得ません。しかし、トークン発行はdYdXと同様の問題を引き起こし、結果的にトークンは主に流動性提供者をインセンティブ付与することになります。
以上のように、GMX、dYdX、Perpetual Protocolなど既存のプラットフォームには長期的な持続可能性に関する課題があります。Rage Tradeは、トレーダーと流動性提供者の両方に、深い流動性を持ちながらも資本効率の高いスムーズな取引環境を提供することで、この問題を解決しようとしています。
本稿では、Rage Tradeがさまざまなチェーンで未使用のLPトークンを回収することで流動性供給メカニズムをどのように革新しているか、また、資本効率や手数料収益モデルが既存のプラットフォームとどう異なっているかについて解説します。
Rage Tradeの仕組み
Rage Tradeの公式ドキュメント、および BizYugo、0xjager 、0x_d24.eth のTwitter Threadを参照することで、動作メカニズムの詳細を確認できます。以下の図はプロトコルのワークフローを示しています:
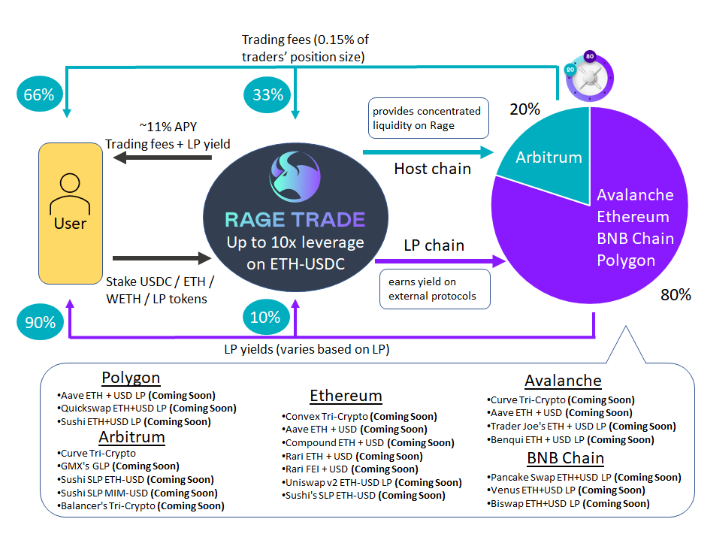
簡単に言うと、Rage Tradeには2つの主要コンポーネントがあり、現物LPの流動性を最適化し、$ETH先物契約の資本効率を10倍のレバレッジで向上させます:
(1)全チェーン循環流動性(Omni-chain recycled liquidity)
(2)80-20ボルト(80-20 vaults)
全チェーン循環流動性
Rage Tradeは、GMX、SushiswapなどのすべてのETH/USD収益生成プールに接続でき、LayerZeroを通じて循環流動性を提供することが可能です。他チェーン(Polygon、Avalanche、Solanaなど)に預けられている他のプロトコルのLPトークンが、どうやってArbitrum上のRage Tradeで流動性として機能できるのでしょうか?
答えはLayerZeroの活用にあります。
LayerZeroは、チェーンAからチェーンBへメッセージを送信できる情報伝達プロトコルです。3CRVボルトを例にすると、3CRV LPトークンがチェーンA上で担保として使われる際、チェーンB上のRage Tradeにバーチャル流動性を発行できます。
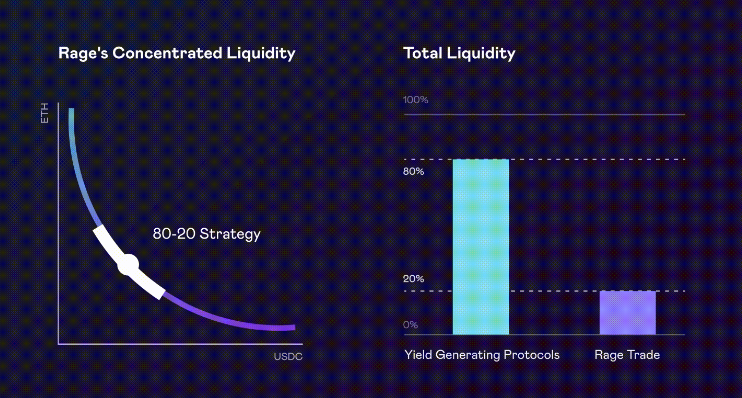
80-20ボルト
これはRage Tradeチームが考案した独自のシステムです。基本的に、少なくとも80%のLPトークンは元のプロトコル上で引き続き収益を生み出します。残りの20%がRage Tradeのバーチャル流動性として使用されます。
この仕組みは、UNI V2のリターンを享受しつつ、UNI V3の集中流動性の利点も得られるようなものです。
この80-20ボルトは固定比率ではなく、ダイナミックなバランスを維持しています。詳細な動作原理はこちらで確認できます。
その他の製品:デルタニュートラル・ボルト
GMXは人気の高いパーペチュアル取引所であり、2023年1月時点でGLPプールの流動性は3.84億ドルを超えています。
GLPはUniswapのLPに類似した流動性プールで、複数のトークンから構成されています。以下の図はプール内の各トークンの構成を示しています。
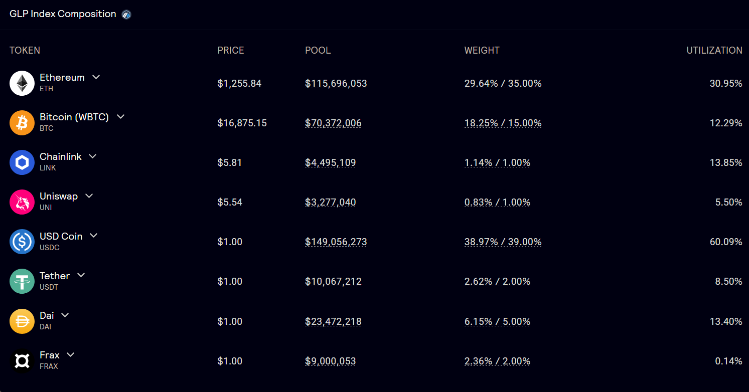
出典:GMX
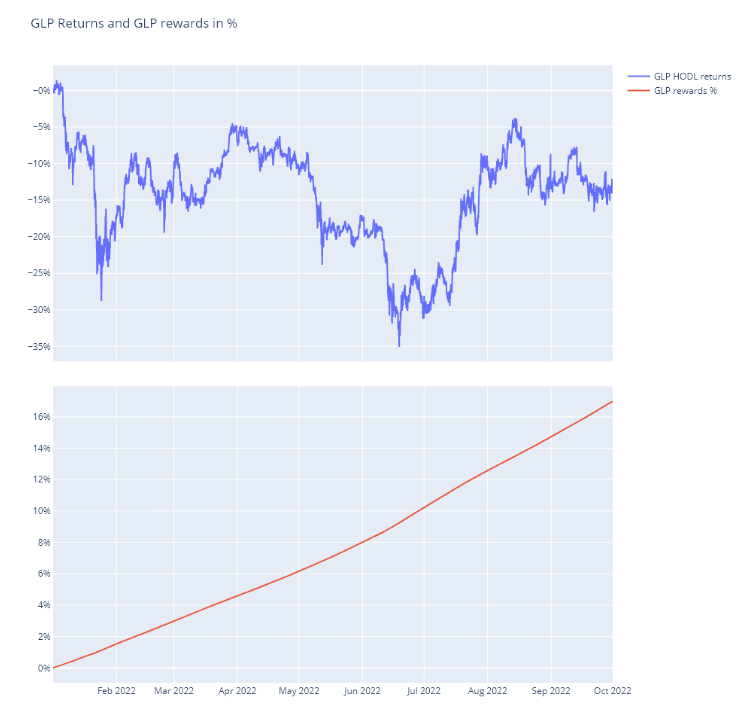
GLPは39%がUSDC、61%がその他通貨で構成されており、BTCやETHなどの価格変動により直接的なエクスポージャーを持つため、価値の変動リスクがあります。ユーザーはGLPをステーキングすることで、トレーダーの損失から利益を得られ、esGMXおよび70%のプラットフォーム手数料という形で報酬を受け取ります。しかし、市場リスクのため、報酬を得ていてもGLPステーカーは損失を被る可能性があります。
以下の図は、GLPのリターンと報酬の比較を示しています。設立以来、市場リスクによりGLPのリターンは-13%となっています。
出典:Ape/rture
Rage Tradeはこの問題を解決し、市場リスクを削減することでGLPステーカーのリターンを確保しようとしています。そのための製品が「デルタニュートラル・ボルト」であり、具体的にはAAVEおよびUniswap上でショートポジションを取ることで、BTCおよびETHのリスクエクスポージャーを最小限に抑えるものです。2つの補完的な独立ボルト:Risk-Off VaultおよびRisk-On Vaultがあります。
Risk-On VaultはBalancer上でフラッシュローンを利用してBTCおよびETHを取得し、Uniswap上でUSDCに売却します。その後、得られたUSDCとRisk-Off Vaultからの一部USDCを使用して、再度BTCおよびETHを借り入れ、Balancerに返済します。これにより実質的にAAVE上に空売りポジションが形成され、Risk-On VaultがBTCおよびETHを借り入れるためです。このポジションは12時間ごとに再オープンされ、手数料を精算し、AAVEとGLP担保の空売り間でPLを再バランスし、GLP預入構成に応じてヘッジを再調整します。
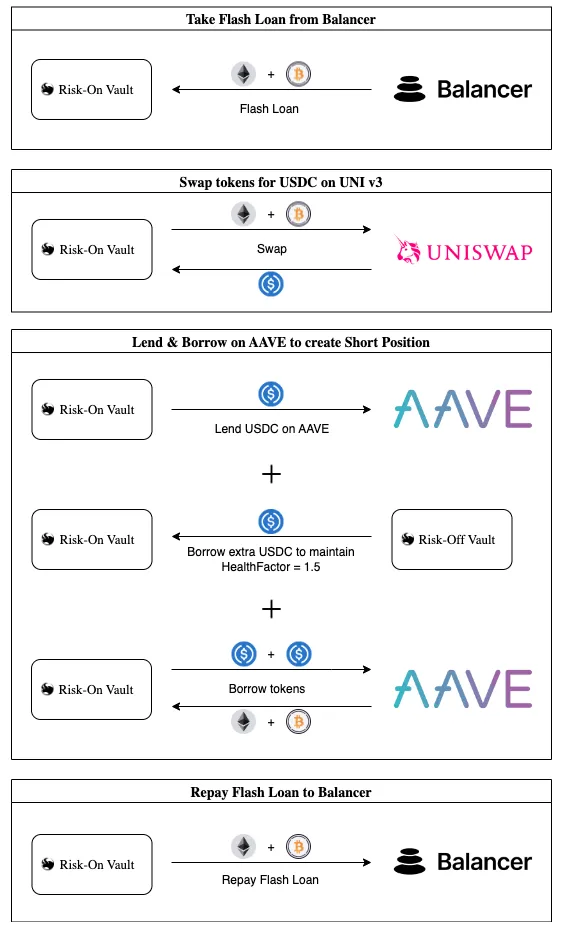
出典:Rage Trade
Risk-Off VaultはRisk-On Vaultに担保を提供する重要な存在であり、AAVE借入の健全性係数(1.5)を維持するために使用されます。
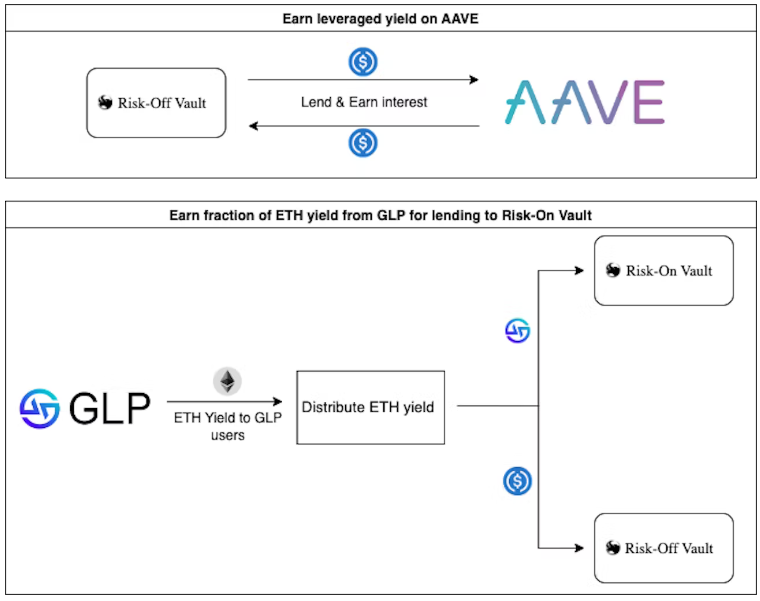
出典:Rage Trade
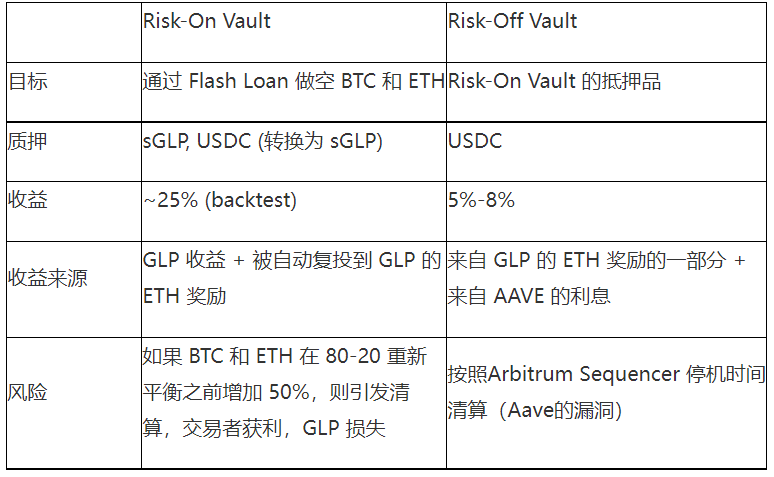
以下は、Risk-On VaultとRisk-Off Vaultの比較です:
デルタニュートラル・ボルトの市場反応はどうでしょうか?
リリース直後、2つのボルトは数分以内に満額購入され、ユーザーの強い需要が示されました。
GLPとのパフォーマンス比較では、Risk-On Vaultの利益率は約25%に対し、GLPは-13%であり、ボルトの方が優れた成績を収めています。
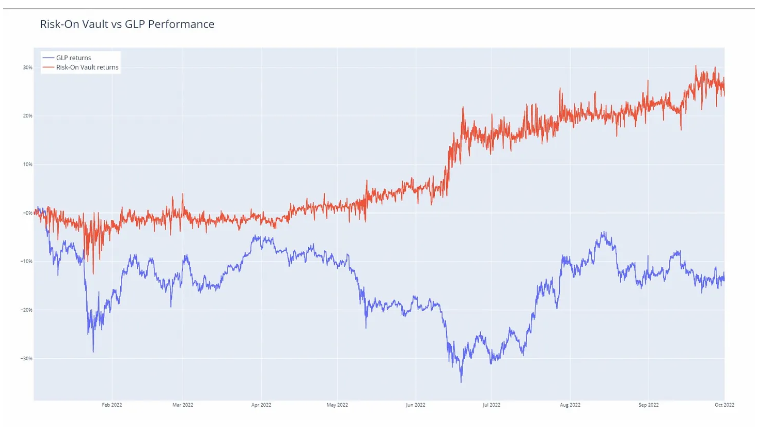
出典:Ape/rture
現在、GLP上に構築された他のプロトコルと比較しても、Rage TradeはGLP価値において主導的地位にあり、約650万ドル相当のGLPを保有しています。
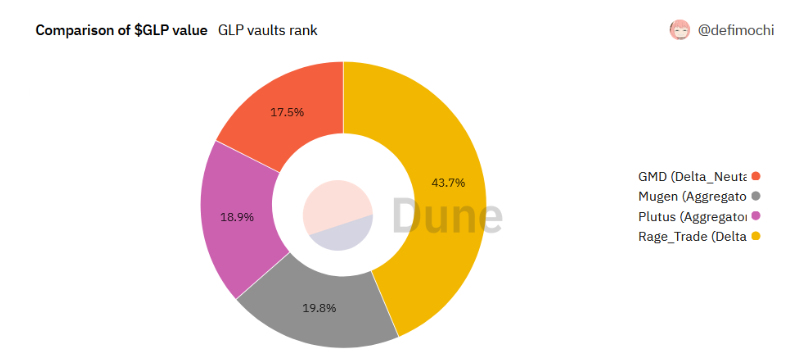
出典:Dune
なぜRage Tradeが優れたパフォーマンスを発揮すると信じるのか?
Arbitrumエコシステムの可能性
ArbitrumがNitroアップグレードを成功裏にリリースし、Arbitrum Odysseyが進行する中、Arbitrumエコシステム内のプロジェクトは注目を集め続けています。
Arbitrumエコシステムは成長を続け、日々の取引高が過去最高を更新しています。また、Arbitrumの手数料はL2の中で最も低い部類に入り、イーサリアムのセキュリティを継承しているため、プロトコル開発に最適な環境です。
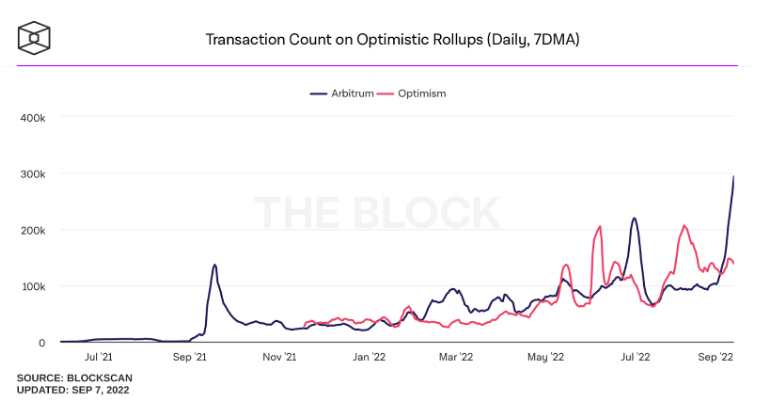
出典:The Block
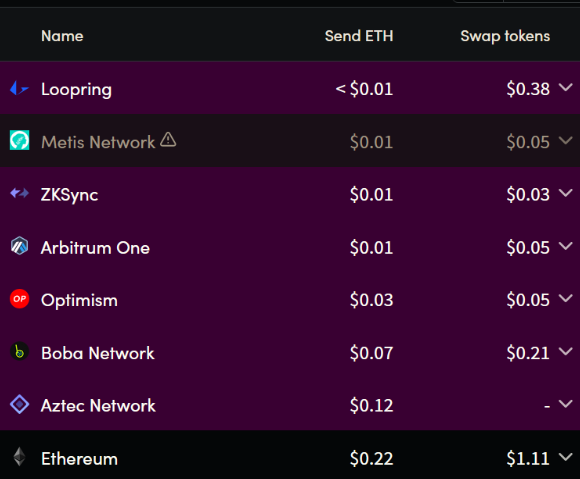
出典:L2fees
全チェーン統一流動性
我々は将来がマルチチェーン共存の時代であると確信しており、そのためLayerZeroおよび現在のRage Tradeに投資しています。
多くの流動性は各チェーンに分散しており、孤立かつ断片化されています。まさにここでLayerZeroが、Rage Tradeのようなプロトコルが流動性を集約するのを助けます。
Rage TradeはArbitrumプロトコルの流動性を利用するだけでなく、イーサリアム(Compound、Sushiなど)、Avalanche(Trader Joe、Benquiなど)、BNBチェーン(Pancake Swapなど)、Polygon(Quickswap、Aaveなど)など多様なチェーンの流動性も活用できます。
循環流動性の革新
Rage Tradeは、持続可能な方法で流動性をインセンティブ付与するという点で革新的です。GMXやTri-cryptoなどのプロトコルの成功事例を踏まえ、ユーザーはLPトークンを預けてRage Tradeに流動性を提供できます。
特に注目すべきは、ユーザーが収益中のLPを預けることで追加収益を得られ、多くのトークンを放出しなくても良い点です。
次に、これはDeFiが従来の金融より優れた合成可能性(コモディフィケーション)を持つことを示しています。これらのLPトークンは二次利用され、流動性提供はその一例にすぎません。
最適な裁定取引プラットフォーム
多くのGMXトレーダーは裁定取引者であり、GMXとCEXの価格差から利益を得ることを望んでいます。同様に、価格がオラクル価格から乖離したとき、Rageも裁定取引者を惹きつけます。
しかし、GLPプールとオラクルを使用するGMXと比べ、vAMM価格付けを採用するRageは、オラクルが価格を資産価格に連動させないため、裁定取引者にとってより魅力的かもしれません。
vAMMは独立した市場であるため、裁定取引者はCEXでのポジションをヘッジしながら価格差から利益を得られます。
巨大な成長機会
従来の中央集権型取引所と比較して、非中央集権型パーペチュアル取引領域はまだ初期段階にあります。The Block、Tokenterminal、Dune Analyticsのデータによると、2022年12月時点でパーペチュアル取引市場規模は3890億ドルでした。非中央集権型パーペチュアル取引は約25億ドルで、わずか0.8%のシェアです。中央集権型現物取引所と比較して、非中央集権型パーペチュアル取引には巨大な成長余地があります。
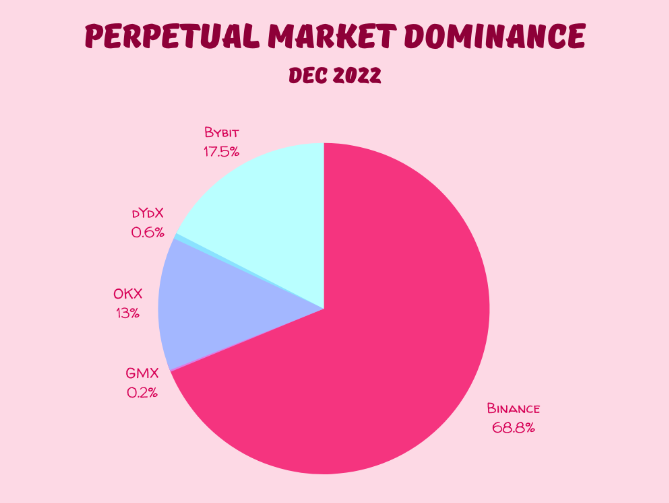
出典:The Block、Tokenterminal、Dune Analytics
未来への展望
初期のCRVボルトが迅速に埋まったことは、LPトークン回収に対する強い需要を示しています。今後、Polygon、Avalanche、Solana、Aptos、Suiなどのチェーン上にあるプロトコルのボルトも利用できるようになることを期待しています。現在Rage TradeはETH-USDCペアのみを提供していますが、近い将来さらなる取引ペアが追加され、ユーザーに幅広い選択肢が提供されると信じています。
Rageのプロトコルコードはオープンソースであり、パートナーはSDKを使用して、最も流動性の高いETH Perp上に金融商品を統合・構築できます。Rage Trade上では、デルタニュートラルステーブルコインや各種構造化商品、オプションポジションのデルタヘッジ、またはロボットを活用して手数料を得たり、システム管理者になることも可能です。例えば、Abracadabra、UXD Protocol、Sentiment などの協業企業はデルタニュートラル・ボルトの関係者にレバレッジ付きリターンを提供しており、Sushiswap はユーザーが未使用のLPをRageに投入して収益を得られるようにしています。Resonate はデルタニュートラル・ボルト向けの固定金利を提供し、Sperax はそのドル担保の10%をRisk-Off Vaultに預けています。
こうしたパートナーたちが製品利用や開発においてRage Tradeを信頼していることは、その安全性の証左です。サービス開始以来、Rage Tradeはスマートコントラクトの脆弱性に対する保険を購入しており、いくつかの預入を通じてプロトコルの正常稼働を確保しています。
Rage Tradeには、循環流動性や80-20 Vaultsといった優れた取引体験を提供するキーファクター、およびステーカーに収益をもたらすデルタニュートラル・ボルトなど、多数の重要な革新があります。チームが持続可能性と安全性を重視していることに鑑み、Rage Tradeの成功に確信を持っています。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Bixin Ventures