


規制対象の金融サービスにおける適用設計:認可および証明書トークン(ACT)
著者: James QU、PlatON CTO
中央集権的および非中央集権的なガバナンスは歴史の循環の中で交互に現れ、それぞれが当時においてより効果的で重要であった方によって交替している。石器時代の部族社会では、人々は危険な野生動物や自然災害に対抗するために密接に協力する必要があった。現在では、たった一人の人間でも、百年前の王のように自宅で高品質な音楽やワインを楽しむことができる。我々はまさに非中央集権化に適した時代に生きている。人々はより多くの自由を持ち、個人として貢献することが増え、グループの一員や企業の従業員としての貢献は相対的に減少している。
以上のことから、ある分野の法的環境や社会的合意形成メカニズムがまだ成熟していない場合には、移行期の緩衝措置として中央集権モデルが必要であると考えられる。伝統的な金融がまさにその一例であり、投資家保護、課税、ガバナンスといった目的により高度に規制されており、政府にとっては巨額の利益源となっている。
ACT(Authorization and Certificate Token、認証および証明書トークン)はNFTに基づくものであり、ソウルバウンドトークン(Soul Bound Token)と半代替可能トークン(Semi-fungible Token)の中間的存在であり、パブリックブロックチェーン上で規制対象の金融サービスに特化して設計されたものである。
本ACTフレームワークはデータフロー制御のために設計されており、金融取引などのサービスは単純化されたデータフローであると捉えており、そのため金融サービス業界を選定したのである。
以下にシンガポール金融庁(MAS)の金融サービスライセンス構造を参考に例を示す。
基本ライセンス要素
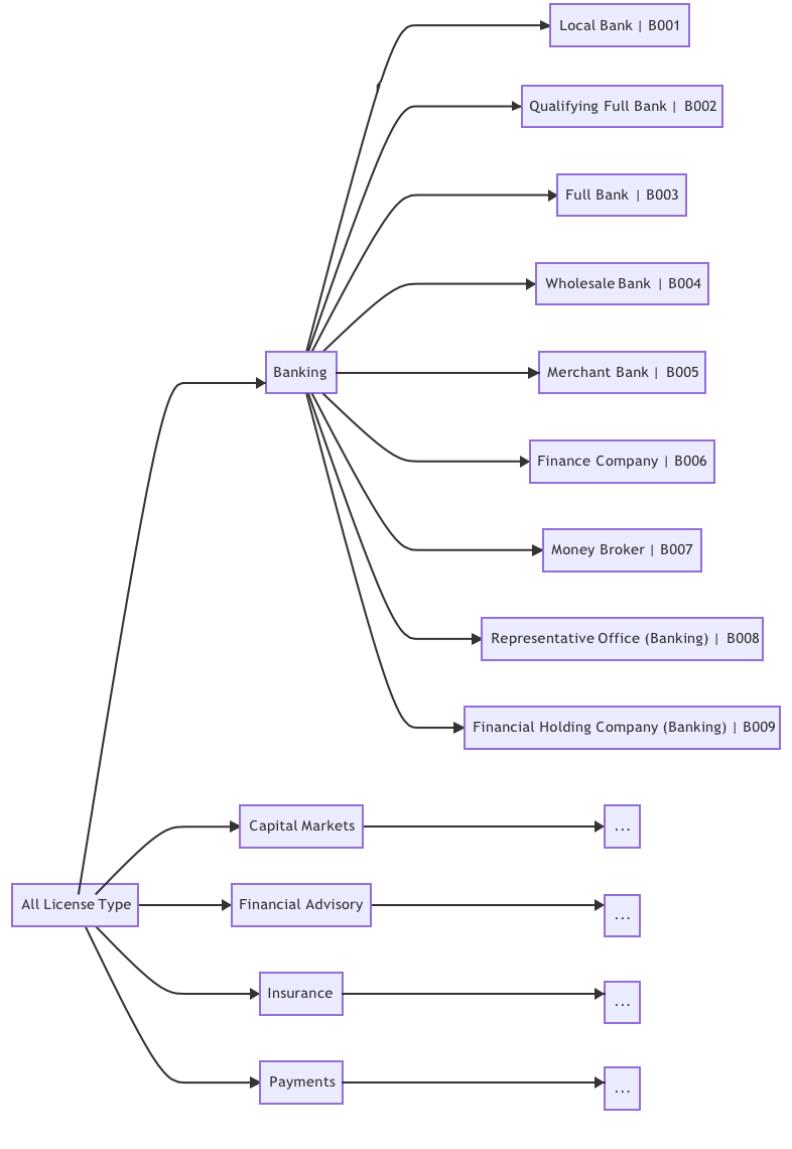
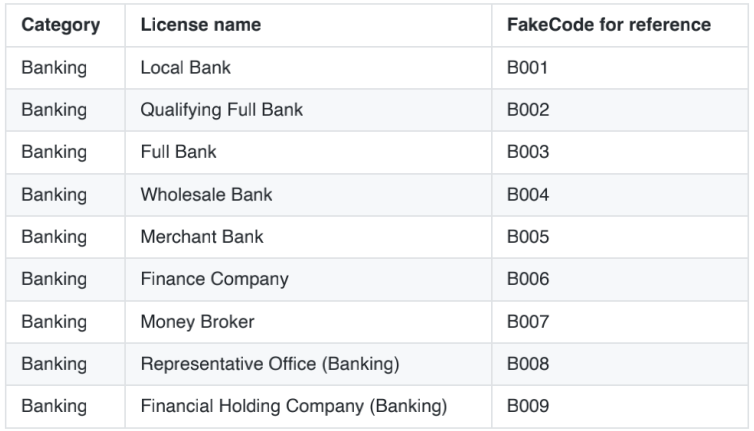
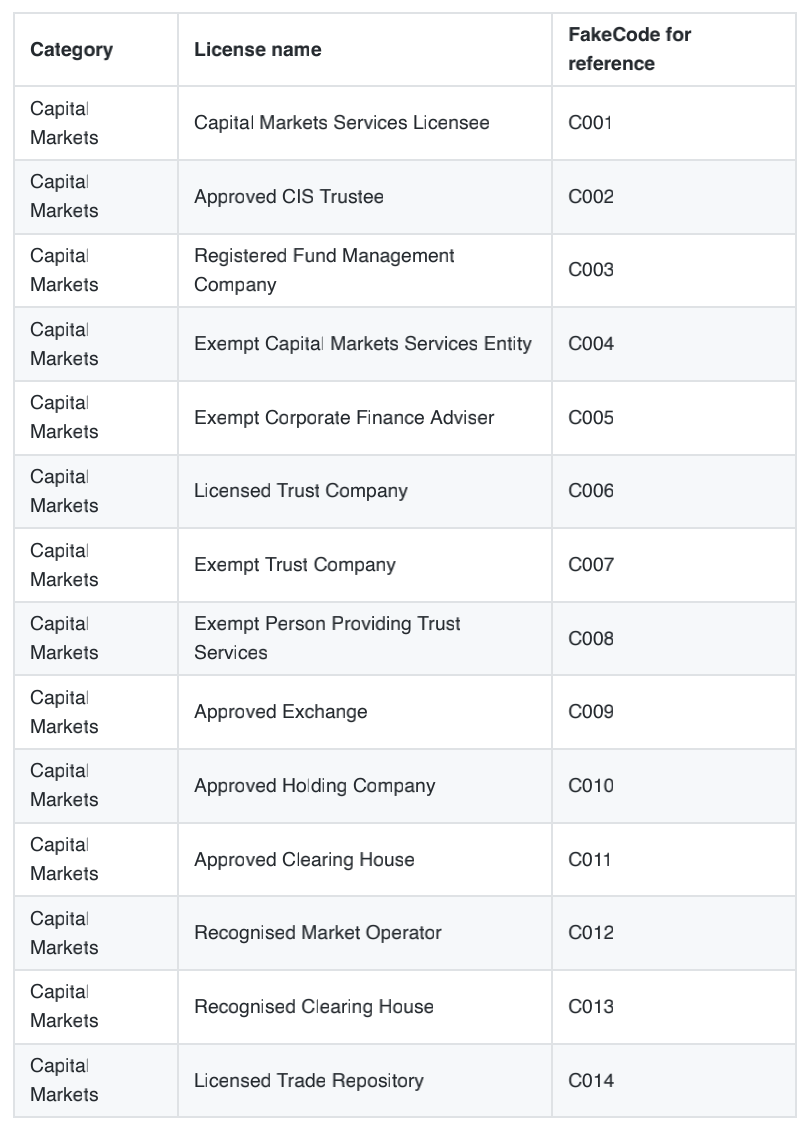
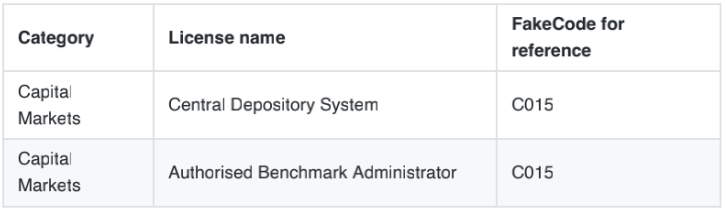
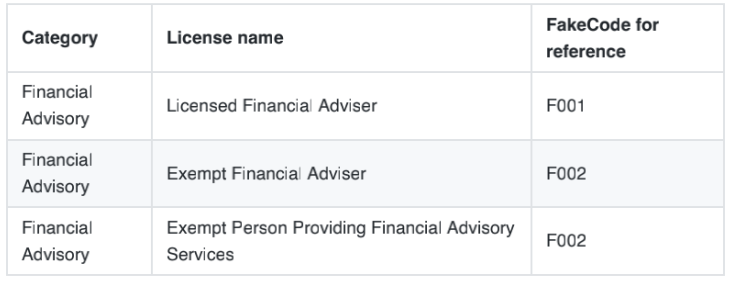
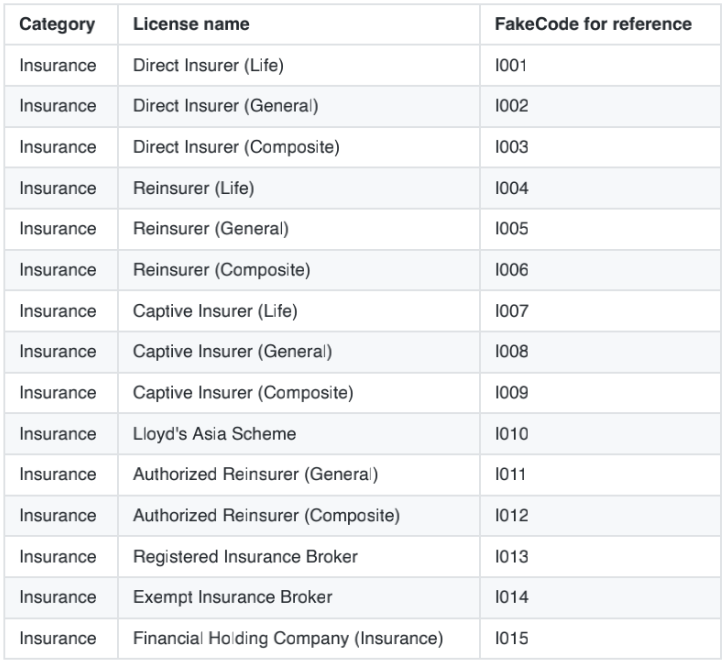
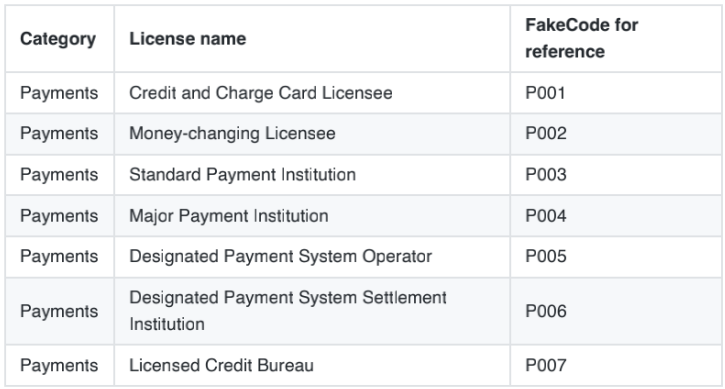
付録Aでは、異なる金融サービスカテゴリに対して異なる基本要素が定義されている。例えば銀行業、資本市場、財務コンサルティング、保険、決済の5つのカテゴリーがある。銀行サービスカテゴリ内では、B001からB009までの9つの基本要素(タイプまたは状態)を定義しており、地元銀行から金融持株会社(銀行業)までをカバーしている。
関係性は以下の図の通りである:
上記の各基本ライセンス要素には、特に従来のサービスをPlatONのようなパブリックチェーン上に導入する際に使用するトークン連携型金融サービスに関して、明確なサービス範囲の定義が必要である。
例えば、B001の地元銀行は法定通貨に連動したステーブルコインの発行を許可される可能性があるが、B007の為替ブローカーはステーブルコインの発行を許可されず、両替サービスによる取引のみが認められる。
また、KYC、AML、CFTプロセスに関しては、上記すべての金融機関が顧客を登録する前に、オフラインで標準的な規制手順を遵守しなければならない。これらの手続きを通過した後でのみ、規制当局が発行するソウルバウンドトークン(SBT)が該当する適格機関のウォレットに転送される。これを強制的SBTと呼ぶ。
基本ライセンス要素のグルーピング――SBTベースのライセンスモデル
政府機関から認定機関のライセンスを取得する場合を考えてみよう。まず、すべての必須基準を満たすことを示す強制的SBTの検証を行う。確認後、申請内容と評価に基づき、対象機関のウォレットに一つまたは複数のライセンスSBTが発行される。これらの金融サービスSBTは、一組の基本ライセンス要素として定義できる。ライセンスに有効期限がある場合(特定時間後に失効する)、あるいは他の動的な権限変更がある場合は、半代替可能トークンもSBTとして扱うことができる。
前回の記事でも説明したように、金融ライセンスSBTについては、政府機関(SBTの発行者)が完全な支配権を持つべきである。
1. <issuer, other, IC> : 発行者が他者にSBTを発行し、発行者が完全な支配権を持つ
典型的なライセンスは、以下のように、一組の基本ライセンス要素に対して一つまたは複数のSBTとして付与される。
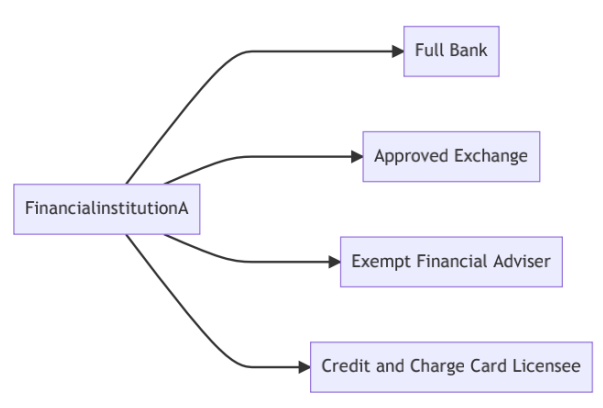
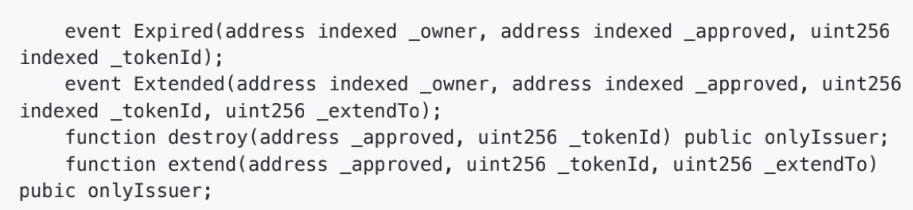
ここでいう「支配」とは、発行、消却、変更(有効期間の延長など)を指す。ここでは、所有者の制限付きで有効期間延長が可能な拡張型SBTプロトコルの活用を検討すべきである。
以下に例を示す(実装段階でさらに精緻化が必要):
ライセンスSBTを持つ機関は、顧客サービスSBT構造を構築できる
機関は同様の構造をまとめて利用することができる。そこにはさまざまなタイプのSBTを発行し、以下の内容を示すことができる。
1. 顧客が通過したKYC認証
2. 金融サービス概要
3. リスク分析レベル
4. その他情報
同様に、顧客サービスに関連するSBTは、付与されたライセンスと一致する一組のまったく異なる基本サービス要素を持つべきである。
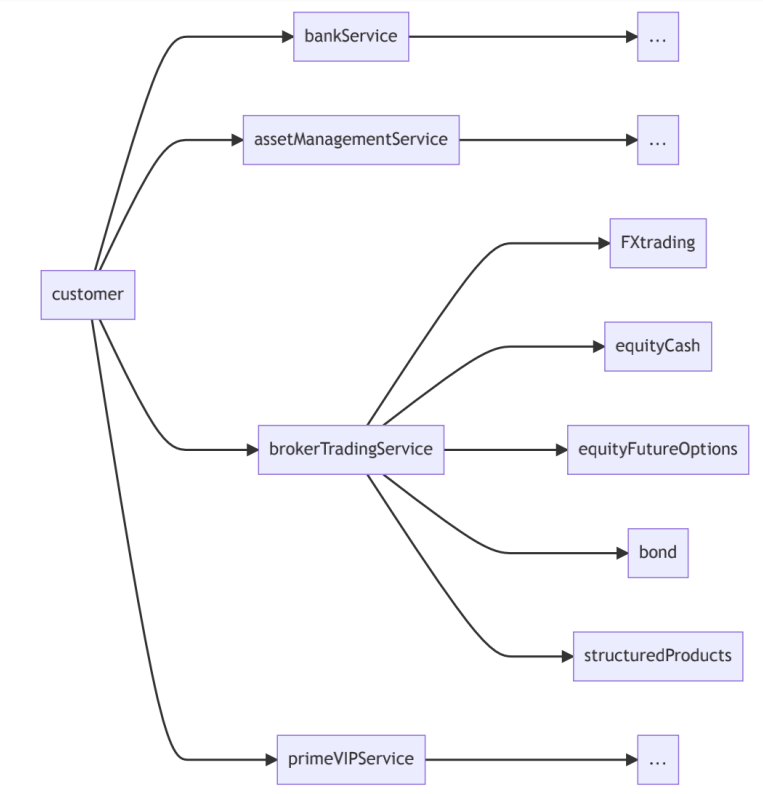
ブローカー取引サービスを例にすると、以下の通り詳細化できる。
それから2年以上が経過したが、上記のプロセスはまだ完全には実現されていない。コミュニティの開発チームが議論に参加し、実装を進めてくれることを期待している。
また、より優れた実現可能な設計案の提示も期待している。
付録A:金融ライセンスの基本要素(シンガポール金融庁 機関名簿)
1. 銀行業
2. 資本市場
3. 財務コンサルティング
4. 保険
5. 支払い
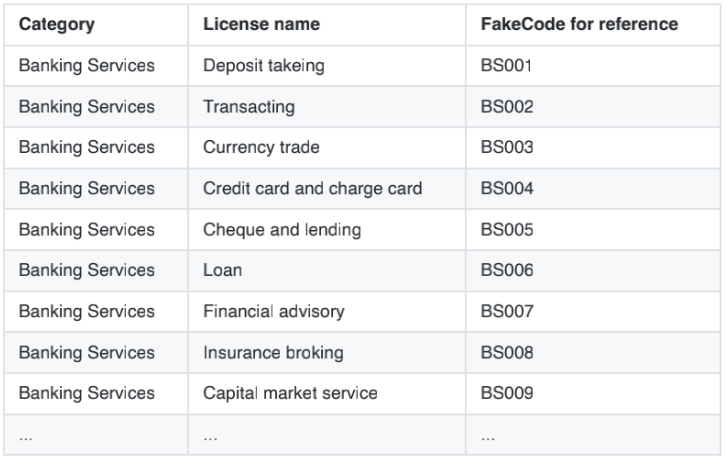
付録B:金融サービスの基本要素
銀行サービスは『シンガポール金融管理局 銀行法 (BA1970)』に基づく
2.https://www.mas.gov.sg/regulation/capital-markets







