


トークンの分配を正しく行うには?
著者:Vader Research
翻訳:Arena Wang,TechFlow
なぜ創業者はVCに誤った割合でトークンを配分してしまうのでしょうか?
通常、あるプロジェクトのトークン分配構造は円グラフで示すことができ、チーム、投資家、財務在庫(国庫)、コミュニティに配分されるトークンの比率を明確に可視化できます。
一般的に、この配分比率は「非投資家向けに配分されるトークンの割合」と「チームと投資家の間での配分比率」によって総合的に決定されます。
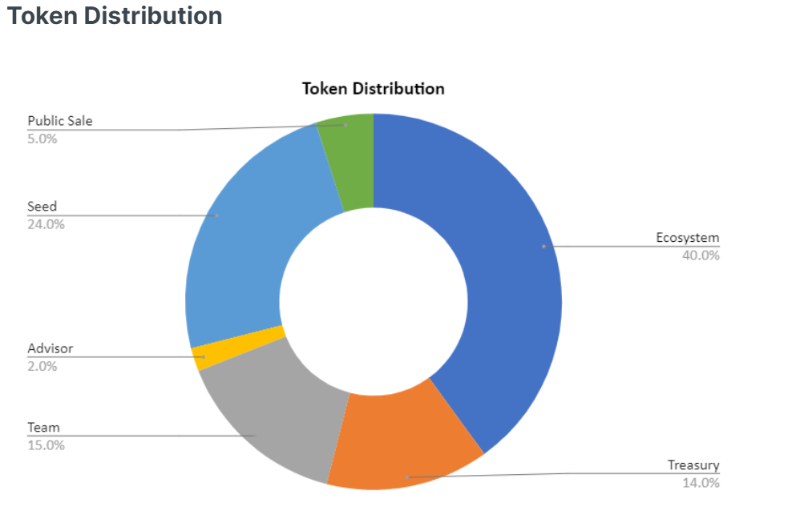
GuildFi トークン配分比率:投資家29%、チーム17%、在庫14%、コミュニティ40%。
プロジェクトが資金調達を行う際、株式投資家にどの程度のトークンを配分するかを決定しなければなりません。このとき、どのようにトークンを配分すべきかを判断するのは非常に難しい課題です。
現在、資本テーブル(エクイティ・ストラクチャーテーブル)を作成する際に、創業者が適切なトークン配分比率を決定するための既存のフレームワークは存在しません。そのため、創業者がチームやさまざまな種類の投資家間で不適切なトークン配分を行う結果になりがちです。
本稿では、以下の内容について紹介します:
-
予想価値;
-
トークン価値モデル;
-
株式所有トークン価値モデル;
-
トークン&株式共有価値モデル;
-
結論;
予想価値
議論を展開する前に、まず株式とトークンの関係性について簡単に説明しましょう。
現在、さまざまなバリュエーションモデルが存在します。これらを以下のように分類できます:
1. トークン価値モデル(予想価値すべてがトークンに帰属);
2. 株式所有トークン価値モデル(チームの所有するトークンが株式実体に配分);
3. トークン&株式共有価値モデル;
ここで重要なのは予想価値です。ある対象の実際の価値は、その予想価値に等しいべきです。収益が発生する場所にこそ価値が生まれます。将来の収入に変換可能な指標(取引量、ユーザー数など)はすべて価値に影響を与える要因と見なすことができます。
例えば、ゲームが二次市場の取引に対して5%の手数料を徴収し、その収益がすべてトークン保有者に帰属する場合、保有者たちは集団でその収益の使い道を投票決定できます。トークン保有者は、これらの収益をプロトコルの再投資(マーケティング、採用、新製品開発など)に充てるか、自らへの還元(トークンのリバース、ステーキング報酬など)に使うかを選択できます。したがって、トークンの本質的価値は主にビジネス収益の影響を受け、その価値は任意の通貨(発行者の通貨を含む)の形で累積され得るのです。
The Sandbox
同様に、分散型取引所(DEX)の1日の取引量が100億ドルであっても、取引手数料がすべて株式実体の収益として計上される場合、そのDEXのガバナンストークンは基本的にほとんど価値を持ちません。
もう一つ例を挙げましょう。分散型取引所の1日の取引量が100億ドルであり、まだ手数料を導入していないケースです。つまり、顧客獲得のために自ら費用を補填して無料取引を提供している状態です。しかし、将来的に取引手数料から得られる収益がすべて株式に帰属すると決定すれば、そのガバナンストークンはやはり基本的価値を失います。
Sushiswap
各トークンの本質的価値に影響を与えるのはビジネス収益です。つまり、「トークン vs 株式」の価値帰属比率が、そのトークンの基本的評価額を決定します。
基本的評価方法はこれよりもはるかに複雑(DCFなど)であり、多くの特殊なケース(資産ベース評価など)も存在しますが、非常にマクロなレベルでは「収益=予想価値」という経験則は普遍的です。
伝統的な金融市場(株式、債券、商品、為替)では、大部分の投資資金は機関投資家によって管理されており、彼らは証券分析およびファンド運用の専門家です。機関投資家は、それぞれの取引可能資産を評価するために複雑なモデルを構築し、自分の仮定と特定期間における人々の恐怖/貪欲の感情に基づいて、企業の本質的価値を正確に反映する評価レンジを提示します。
一方、暗号資産市場では、大部分の投資資金は個人投資家/初心者投資家によって管理されています。彼らは機関投資家ほど、プロジェクトのビジネス基盤を優先しません。Dogecoin、Shiba、Luna Classic、NFT PFPsの人気はまさにそれを物語っています。
したがって、暗号資産市場は、伝統的金融市場ほど迅速に真の内在的本質価値を反映しない可能性があります。しかし、今後24〜36ヶ月の間に、ますます多くの機関資本が暗号資産市場に流入すると予想されており、状況は変化していくでしょう。
モデル1:トークン価値モデル
例を挙げましょう。創業者が資金調達を行い、プロトコルの活発な参加者をインセンティブ付与するためにトークンを発行する計画を立てています。トークンはこれらの参加者にプロトコルに対するオーナーシップ感覚を与え、さらに忠誠心、継続率、エンゲージメントを高めます。
これは最もアクティブなプレイヤーに報酬を与えるゲーム、流動性をロックする人に報酬を与えるDEX/レンディングプラットフォーム、魅力的なコンテンツクリエイターに報酬を与える分散型ソーシャルネットワーキングプラットフォーム、ネットワーク検証者に報酬を与えるブロックチェーンです。トークンインセンティブは、ユーザーアクイジション/リテンションツールとしても見なすことができます。
長期保有を促すために、トークンの本質的価値は将来のビジネス収益によって決まるべきです。もしすべてのプロトコル収益が株式に帰属し、トークンに帰属しない場合、トークンの価値は何によって支えられるでしょうか?なぜ活発な参加者はすぐに売却せず、トークンを保有し続けるのでしょうか?賢い参加者は、メモコインより無価値なトークンを保有しようとはしません。なぜなら、最終的に価格が崩壊することを知っているからです。
これにより、スマートコントラクトの評判も悪化します。多くの暗号資産市場のプレイヤーはリアルタイムでトークン価格を監視しており、価格が下落し続けると崩壊を疑います。参加者に報酬を与えるために、流通中のトークン供給量は常に増加します。需要側がこの供給増加をバランスさせなければ、トークン価格は必然的に下落します。
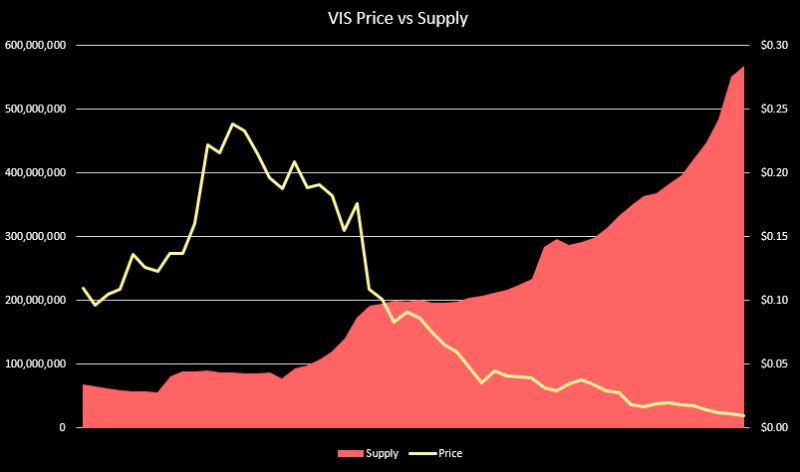
したがって、創業者はすべての価値をトークンに帰属させることが検討されます。これにより、プロトコル参加者に提供されるインセンティブとしてのトークンは高い米ドル価値を持つことになり、プロトコルの将来の成功可能性を反映します。また、参加者が売却せずに保有する合理的な理由も提供でき、ユーザーを忠実なユーザーへ、そしてさらに布教者へと変えることができます。
しかし、契約によって生み出されるすべての価値がトークンに帰属する場合、株式の価値は何によって支えられるのでしょうか?もっと重要なのは、株式投資家の株式は価値を失ってしまうのでしょうか?
株式が依然として法的な権利を持っているとしても、株式の価値がゼロになる可能性があるため、創業者は株式投資家に柔軟な予想価値と経済モデルを提供するために、単に株式を配分するだけでなく、トークンも配分すべきです。
しかし、株式投資家に配分されるべき理論上のトークン比率はどれくらいでしょうか?シード投資家が100万ドルの投資で10%の株式を取得した場合(株式のポストマネーバリュエーションを1000万ドルと仮定)、彼らは同様に10%のトークンを取得すべきでしょうか?
いいえ、それより少ないはずです。たとえば8%、5%、3%です。
判断は以下の条件に基づくべきです。
i) 現在および将来の株式構造表による資金調達;
ii) トークン配分における財務在庫の割合;
iii) トークン配分におけるコミュニティの割合;
iv) トークンの一般公開募集(公募);
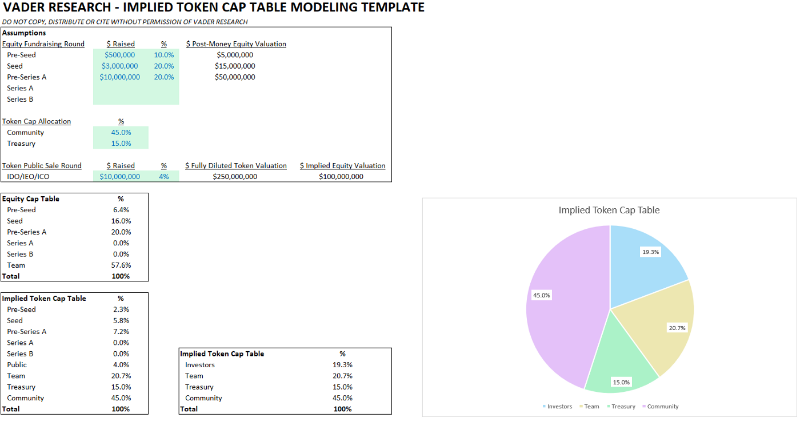
Vader Research トークンキャップテーブルモデル
上記の前提条件に基づき、トークンキャップテーブルの配分を計算するモデルを作成しました。表内の前提条件は緑色で塗りつぶされており、創業者や投資家がこれらの数字を使ってトークンキャップテーブルの配分比率を判断できるようになっています。こちらをクリックしてモデルをダウンロードしてください。
このモデルの使い方、背後の計算ロジック、前提条件の設定方法を解説する動画もあります。こちらをクリックしてご覧ください。
なぜトークンキャップテーブルの配分比率を株式キャップテーブルと一致させることが重要なのでしょうか?不適切な配分は、将来チーム、投資家、コミュニティの間に亀裂を生じさせる可能性があります。創業者と投資家は、今後のトークン配分に関する議論のために、おおまかな枠組みとモデルを持つべきです。我々はこのモデルが、将来のトークン配分交渉の参考フレームワークとなることを願っています。
トークンキャップテーブルは株式キャップテーブルとは異なります。
-
チームが株式資金を調達するたびに、新しい株式が新たに発行され、既存の株式が希薄化されます。
-
一方、チームがトークン資金を調達するたびに、新しいトークンは発行されません。これらのトークンは、有限の備蓄を持つトークンスマートコントラクトから取得されます。
モデル2:株式所有トークン価値モデル
モデル2はモデル1と同じ価値推定モデルを共有しますが、チームが保有するトークンはすべて株式保有実体に帰属します。これはSky MavisとAXSトークンの構造関係に似ています。価値が直接トークンではなく株式に帰属するため、このアプローチの基本原理は、株式がトークンの所有を通じて価値を得ることです。これにより、トークンと株式の間のインセンティブが一致します。
このモデルを適用するには2つの方法があります:
1. 投資家が株式とトークンの両方を保有する;
2. 投資家が株式のみを保有する;
投資家が株式とトークンの両方を保有する場合
投資家は株式(トークン所有によって価値が駆動される)とトークンの両方を保有します。このアプローチの問題点は、投資家が事実上トークンに対して二重投資していることであり、結果として、比例配分された株式所有権よりも高い累積的なトークン所有権を持つことになります。
投資家が50%の株式を保有し、残りはチームが保有していると仮定しましょう。
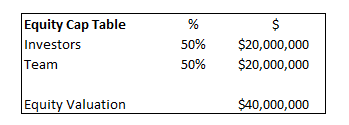
同時に、トークンキャップテーブルの配分比率が下表のようであると仮定します。投資家は20%の配分を保有しています。なお、チームに配分された20%のトークンは、創業者や従業員ではなく、株式実体に配分されることに注意してください。
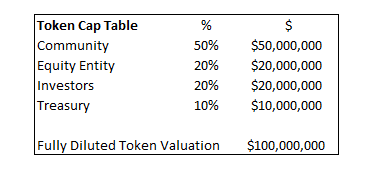
株式所有トークン(価値2000万ドル)が株主(投資家、創業者、従業員)に比例配分されると仮定すると、投資家は最終的に30%のトークン配分を保有することになります(20%はトークンキャップテーブルで直接、10%は株式キャップテーブルで間接的に)。
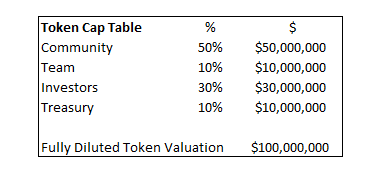
したがって、チーム(創業者と従業員)は最終的に10%のトークン配分しか保有できません。予想価値がすべてトークンに帰属すると仮定すれば、これはチームにとって非常に不利な取引です。チームは株式キャップテーブルに基づいて本来配分されるべき数量を超えてトークンを放出してしまっています。
Sky MavisとAXSトークンがその一例です。チームに配分されたトークンは株式に帰属し、同時に株式投資家にもトークンが配分されました。
Sky Mavisに投資した初期のベンチャーキャピタリストはAXSトークンの配分を受け取りました。チームに配分されたAXSの21%は、実際にはチームに直接配分されたのではなく、株式に配分されました。株式所有トークンがどのように配分されたかは不明ですが、株主に比例配分されたと推測できます。
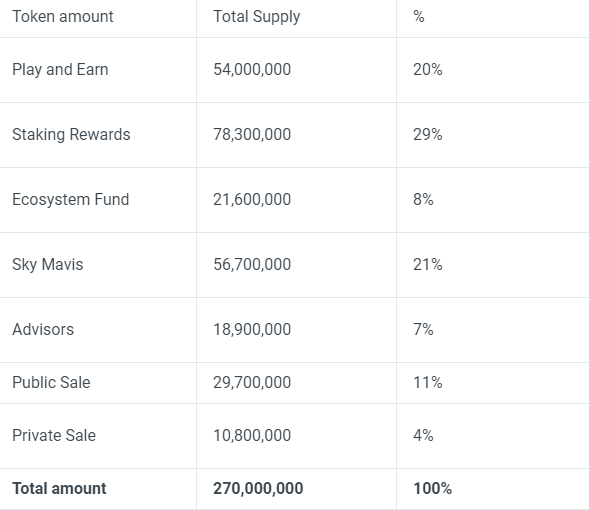
個人投資家はわずか4%の配分しか受け取れませんでした。トークン配分構造の詳細は不明ですが、VCが受け取るべき割合より少ない配分を受け取ったか、あるいは一部のVCは全く配分を受け取らなかった可能性があります。全体として、構造が十分にバランスされていれば、それほど悪いわけではありません。Sky Mavisの場合、株式投資家は将来的なSky Mavisのトークン(例:RON)の配分権も受け取っています。
モデル3:トークン&株式共有価値モデル
この場合、株式とトークンが予想価値を共有します。このモデルはさまざまなシナリオに応用できます。トークンに帰属する予想価値の割合は、ビジネスモデル、製品、業界セグメントによって大きく異なります。
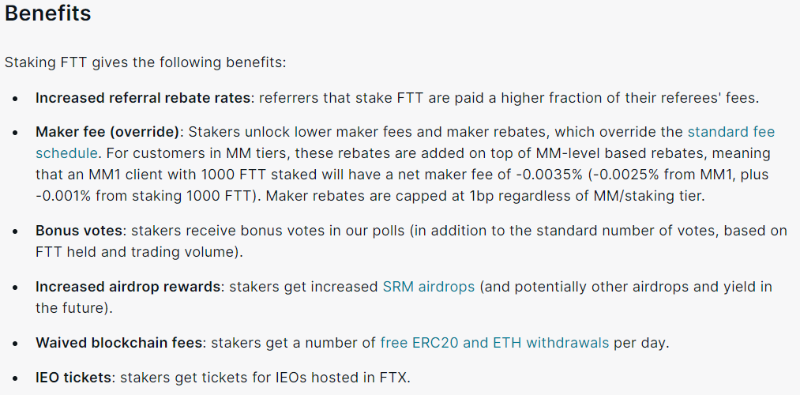
中心化取引所であるFTXやBinanceが使用するFTTおよびBNBトークンを例に見てみましょう。これらのトークンは保有者に取引手数料の割引という特典を提供します。したがって、これらのトークンの価値は取引所の将来の成功と連動します。しかし、このモデルは前述の2つのモデルとは異なり、予想価値の一部だけがトークンに帰属します。
別のモデルとして、STEPNやPegaxyのトークン処理方法を参考にすることができます。
どちらもAxieに類似した経済モデルを持っていますが、重要な違いは、Axieでは繁殖費用の支払いに使われるAXSトークンが自動的にバーンされることです。つまり、プレイヤーが100ドル相当のAXSで繁殖を行うと、その価値がAXSトークン保有者に還元されます。なぜなら、繁殖活動により流通中のAXS供給量が徐々に減少し、結果としてAXS価格が上昇するからです。
一方、STEPNやPegaxyでは、繁殖費用に使われるGMTおよびPGXトークンは自動的にバーンされず、会社の収益として流入します。その後、開発者が一部のトークンをバーンするかどうか、またはトークン買い取りによるバーンを行うかを決定します。ビジネス観点から見ると、これはGMTおよびPGXトークンの投資価値を低下させます。
結論
本稿では、株式を持つチームが、トークンにどれだけの価値を配分するかを決定する方法に焦点を当てました。今後も、理想的な財務在庫、コミュニティ、流動性プール、ステーキング配分、行使プランなど、トークンキャップテーブルに関連する他のテーマを共有していきます。
次回の記事では、VCと創業者の長期的インセンティブを強化するためのトークンキャップテーブルおよび株式譲渡契約書のサンプルをご紹介します。







