USDe 反弹背后:一个濒临清算的巨鲸撑起四分之三涨幅,ENA 回购恐推迟至 2027 年
作者:Alea Research
编译:深潮 TechFlow
深潮导读:Ethena 旗下的合成美元资产 USDe 在 10 月经历剧烈波动。尽管质押代币 sUSDe 与竞品利差依然存在,但其流通量却单月缩水 7.4%,暴露出其扩张本质:增长并非源于被动储蓄,而是深度绑定借贷市场的循环贷加杠杆。
随着 Aave 借贷利率攀升与补贴预算削减,单一大型多签账户的去杠杆险些触发多米诺骨牌效应。本篇研报深入拆解了 Ethena 收益分配机制、循环贷生命周期以及治理代币 ENA 启动首次代币回购的现实时间表。
当前的 USDe 展现出了一个鲜明的规律:每当借款人进行循环贷(Looping)加杠杆时,其规模便快速扩张;而一旦借款人解除循环杠杆,其供应量便急剧萎缩。
所谓循环贷,是指借款人将 USDe 存入借贷协议作为抵押品,借出其他美元稳定币,然后再用借得的资金铸造更多的 USDe 并反复质押。刚刚过去的 10 月将这一机制展现得淋漓尽致。
整个 10 月,Ethena 的储蓄型代币 sUSDe 与 Sky 旗下的竞争对手 sUSDS 之间的利差稳定在 9 月的 1.23 个百分点。在此前历史数据中,只要该利差超过 1 个百分点,USDe 的流通量都能迎来强劲增长。然而在 10 月,USDe 的供应量却逆势缩水了 7.4%。
这轮萎缩始于 10 月 6 日,也就是 USDe 规模触顶的历史峰值之日。在去中心化借贷协议 Aave 上,USDT 的借贷利率直接构成了借款人执行 USDT 循环贷的财务成本。就在那一天,Aave 上的 USDT 借贷利率骤然飙升,直接击穿了 sUSDe 的原生质押年化收益率。
但同样是循环贷,又在随后的 11 月帮助 USDe 迅速收复了失地。
在截至 11 月 8 日的一周时间内,Ethena 为某一个在 Aave 上进行循环贷的多签 Safe 钱包铸造了高达 .62 亿的 USDe。到了 11 月 8 日,USDe 整体供应量完全收复了 10 月 6 日以来的跌幅,重回约 .8 亿。
然而,这个巨额杠杆多签地址在 11 月 12 日的健康因子仅为 1.02,极为凶险地徘徊在 Aave 设定的 1.0 清算阈值边缘。
一旦该地址被迫平仓或主动解除循环杠杆,USDe 此前反弹规模的四分之三将瞬间蒸发,同时也将使治理代币 ENA 的首次回购计划被大幅推迟。
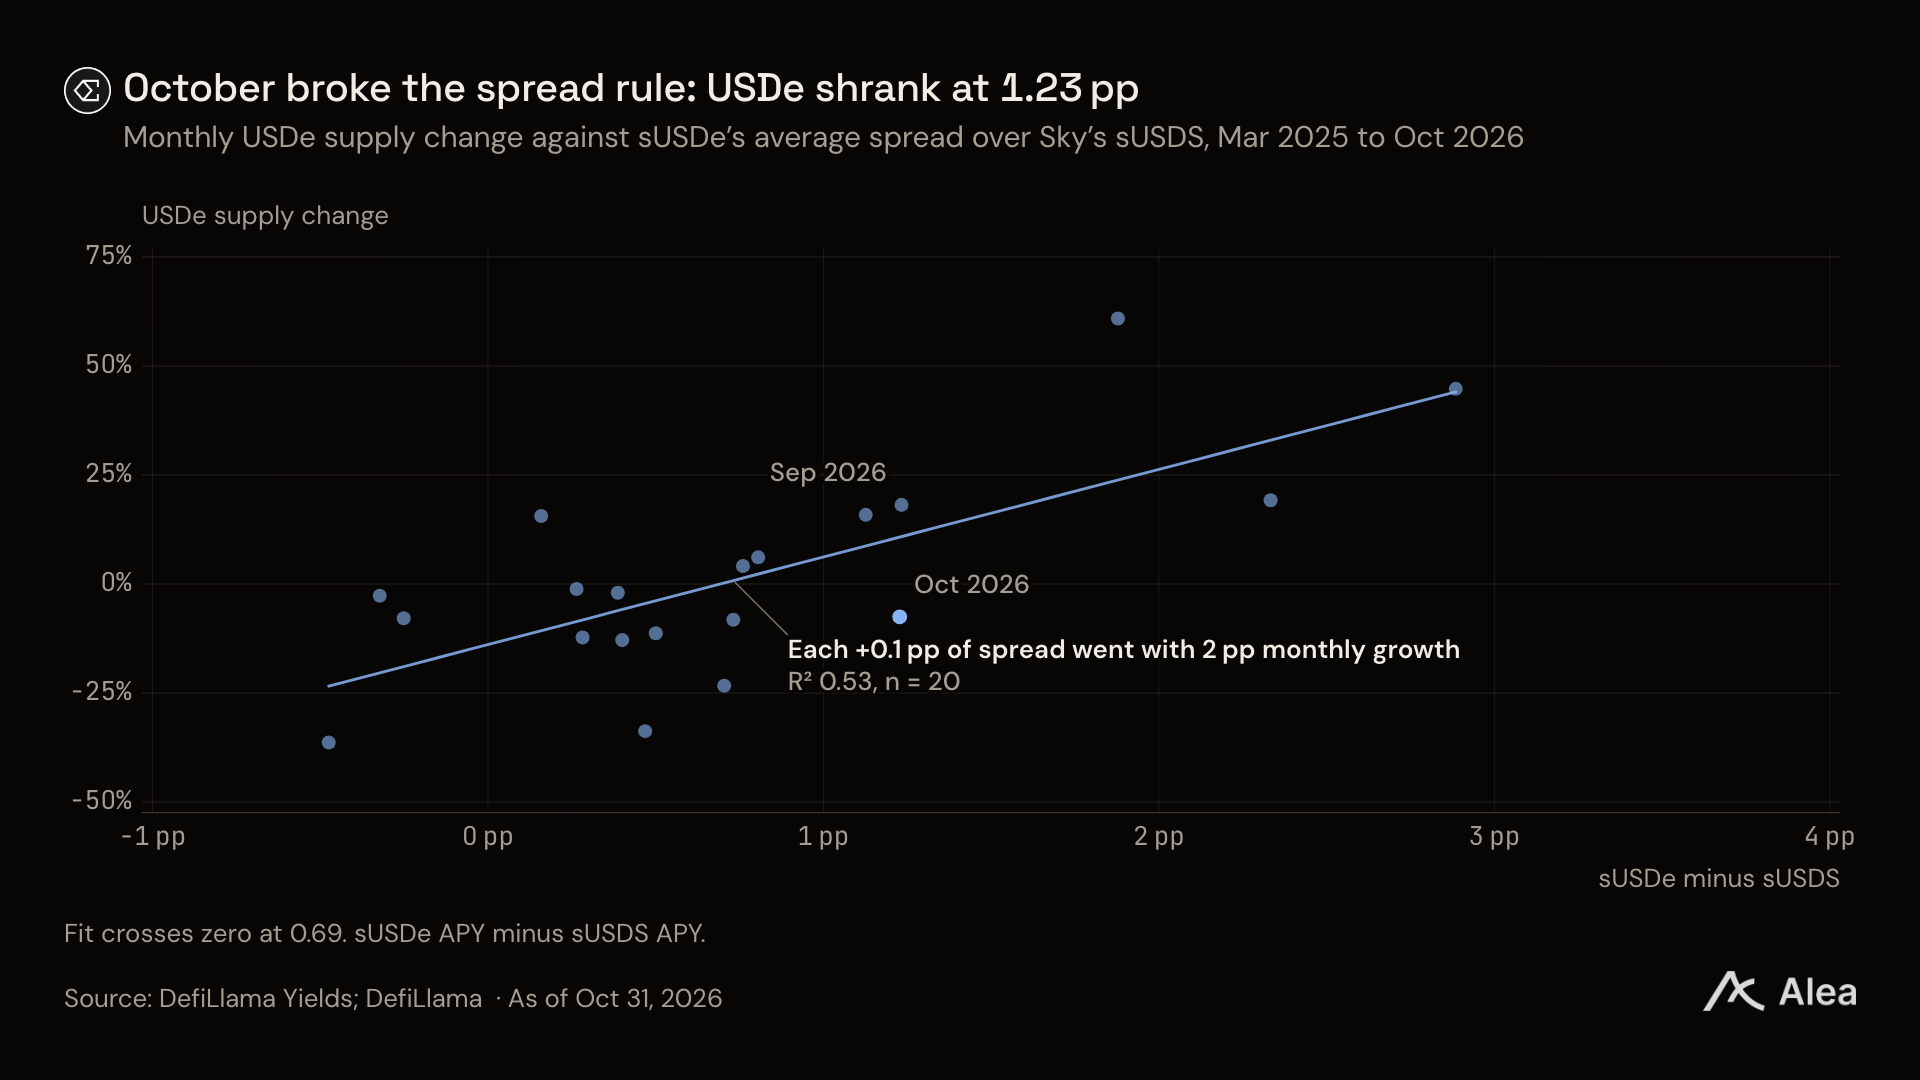
图:sUSDe 相较于 sUSDS 利差与 USDe 增长率关系(DefiLlama)
核心要点提炼
生态合作伙伴与借贷市场瓜分了绝大部分协议奖励:在今年第三季度,Ethena 的外部合作伙伴以及针对借贷市场的补贴 Safe 钱包共计分发了 69% 的全季协议奖励,真正留给散户直接质押的 sUSDe 金库占比仅剩三成。
Aave 循环贷奖励预算在 10 月遭到腰斩:Ethena 针对 Aave 循环贷的单周补贴预算在 10 月减少了一半以上。在相似的目标补贴利率下,缩水的激励池导致协议难以维持庞大的循环资金存量。
规模反弹高度系于健康因子仅 1.02 的单一杠杆巨鲸:如果抵押品相对于负债的价值出现约 2.3% 的微小滑点,该多签地址便将触发强制清算机制。
ENA 价格在 9 月 30 日后的回撤幅度是 ETH 的两倍:由于流通中的 ENA 代币数量增加,其整体市值的跌幅与 ETH 大体相当,但单币价格承受了更剧烈的下挫。
按照 9 月的扩张速度,首次 ENA 代币回购将在 2027 年 2 月达成:若按照第三季度的平均扩张速度测算,首次费用开关(Fee Switch)门槛的触发时间甚至将推迟至 2027 年年中以后。
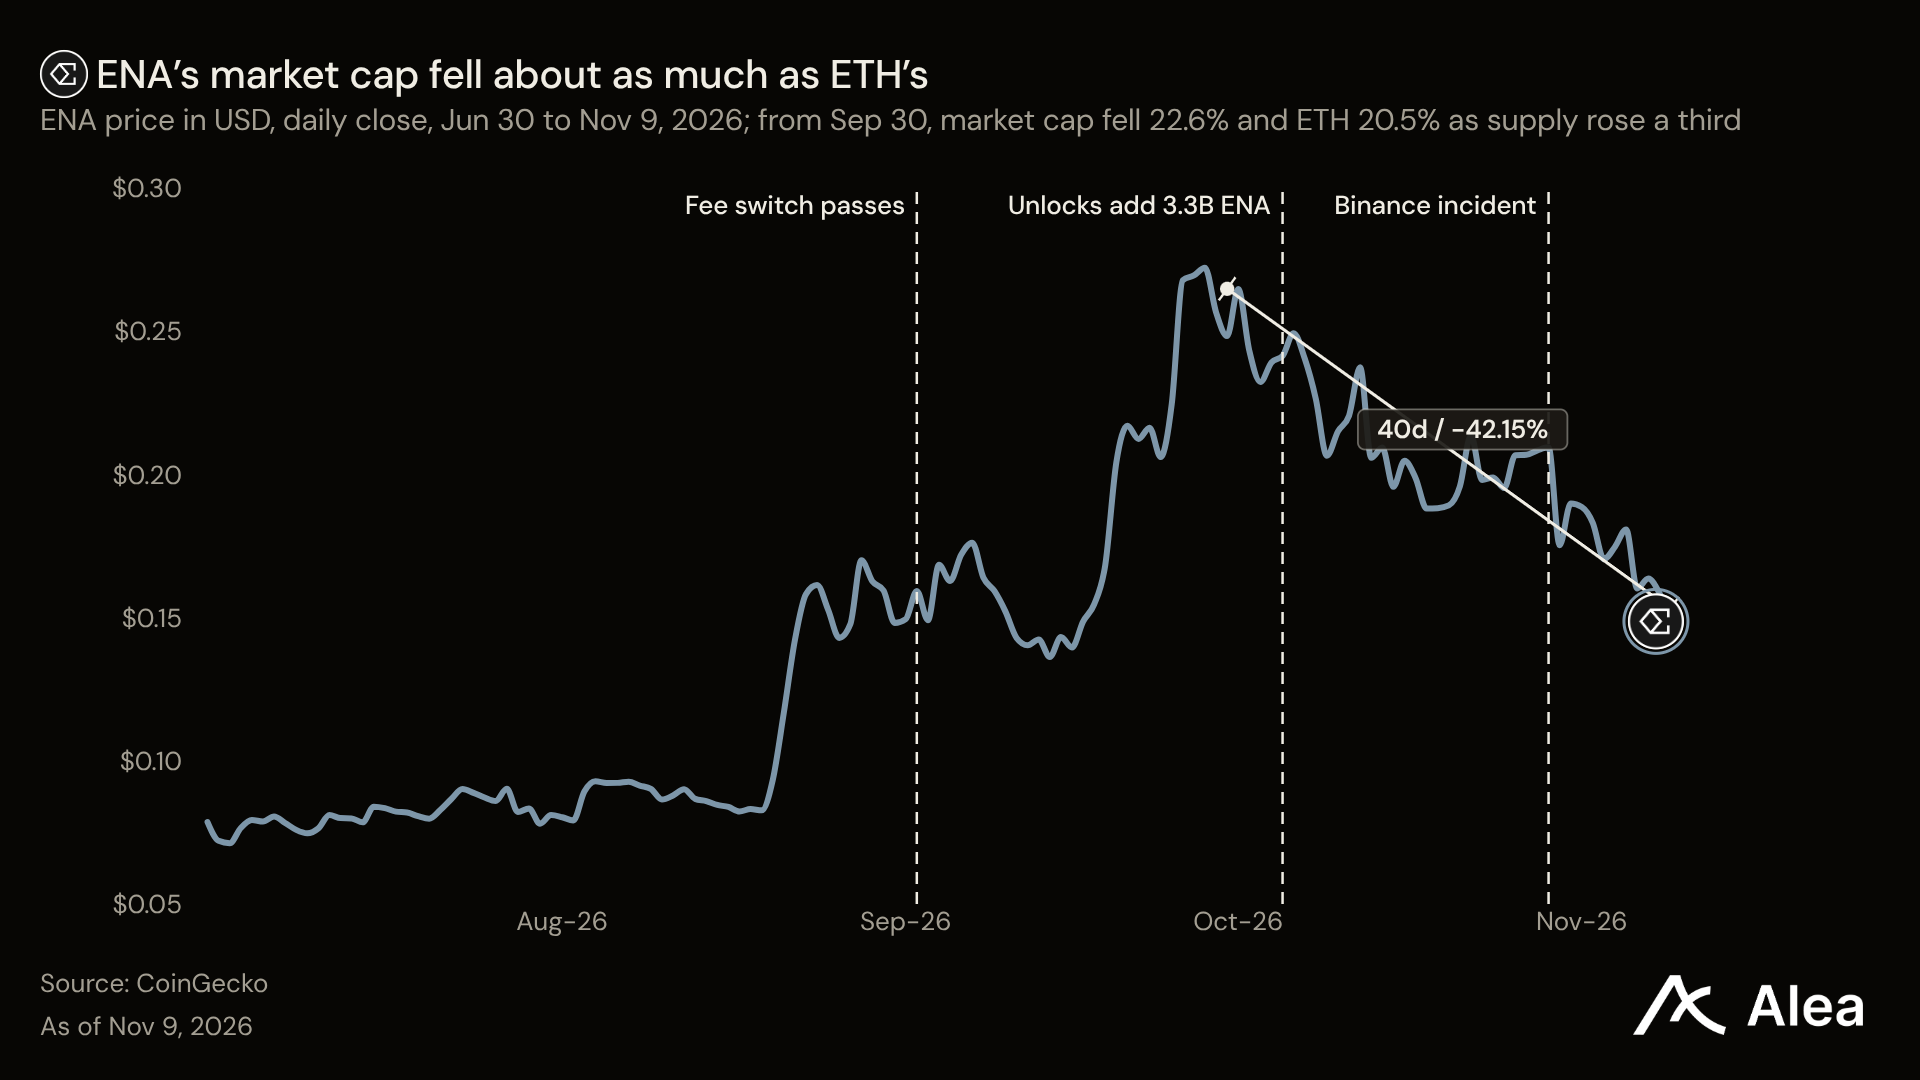
图:ENA 价格走势与代币解锁节点(CoinGecko)
Ethena 的收益来源与分配机制
从底层结构来看,USDe 是一种由能够产生收益的资产组合全额支撑的合成美元。白名单机构可以在平价附近将 USDC 或 USDT 兑换为 USDe。
随后,Ethena 会将这些资金分配至多头现货以及各大中心化交易所的反向永续合约空头仓位当中,以此实现基差套利。
在今年第三季度,Ethena 共计派发了 万的 USDe 奖励收益,相较第二季度的 万小幅增长。这些收益主要流向三个核心方向:sUSDe 质押金库、外部生态合作伙伴,以及用于激励借贷市场循环贷的 Liquid Leverage 流动性杠杆项目。
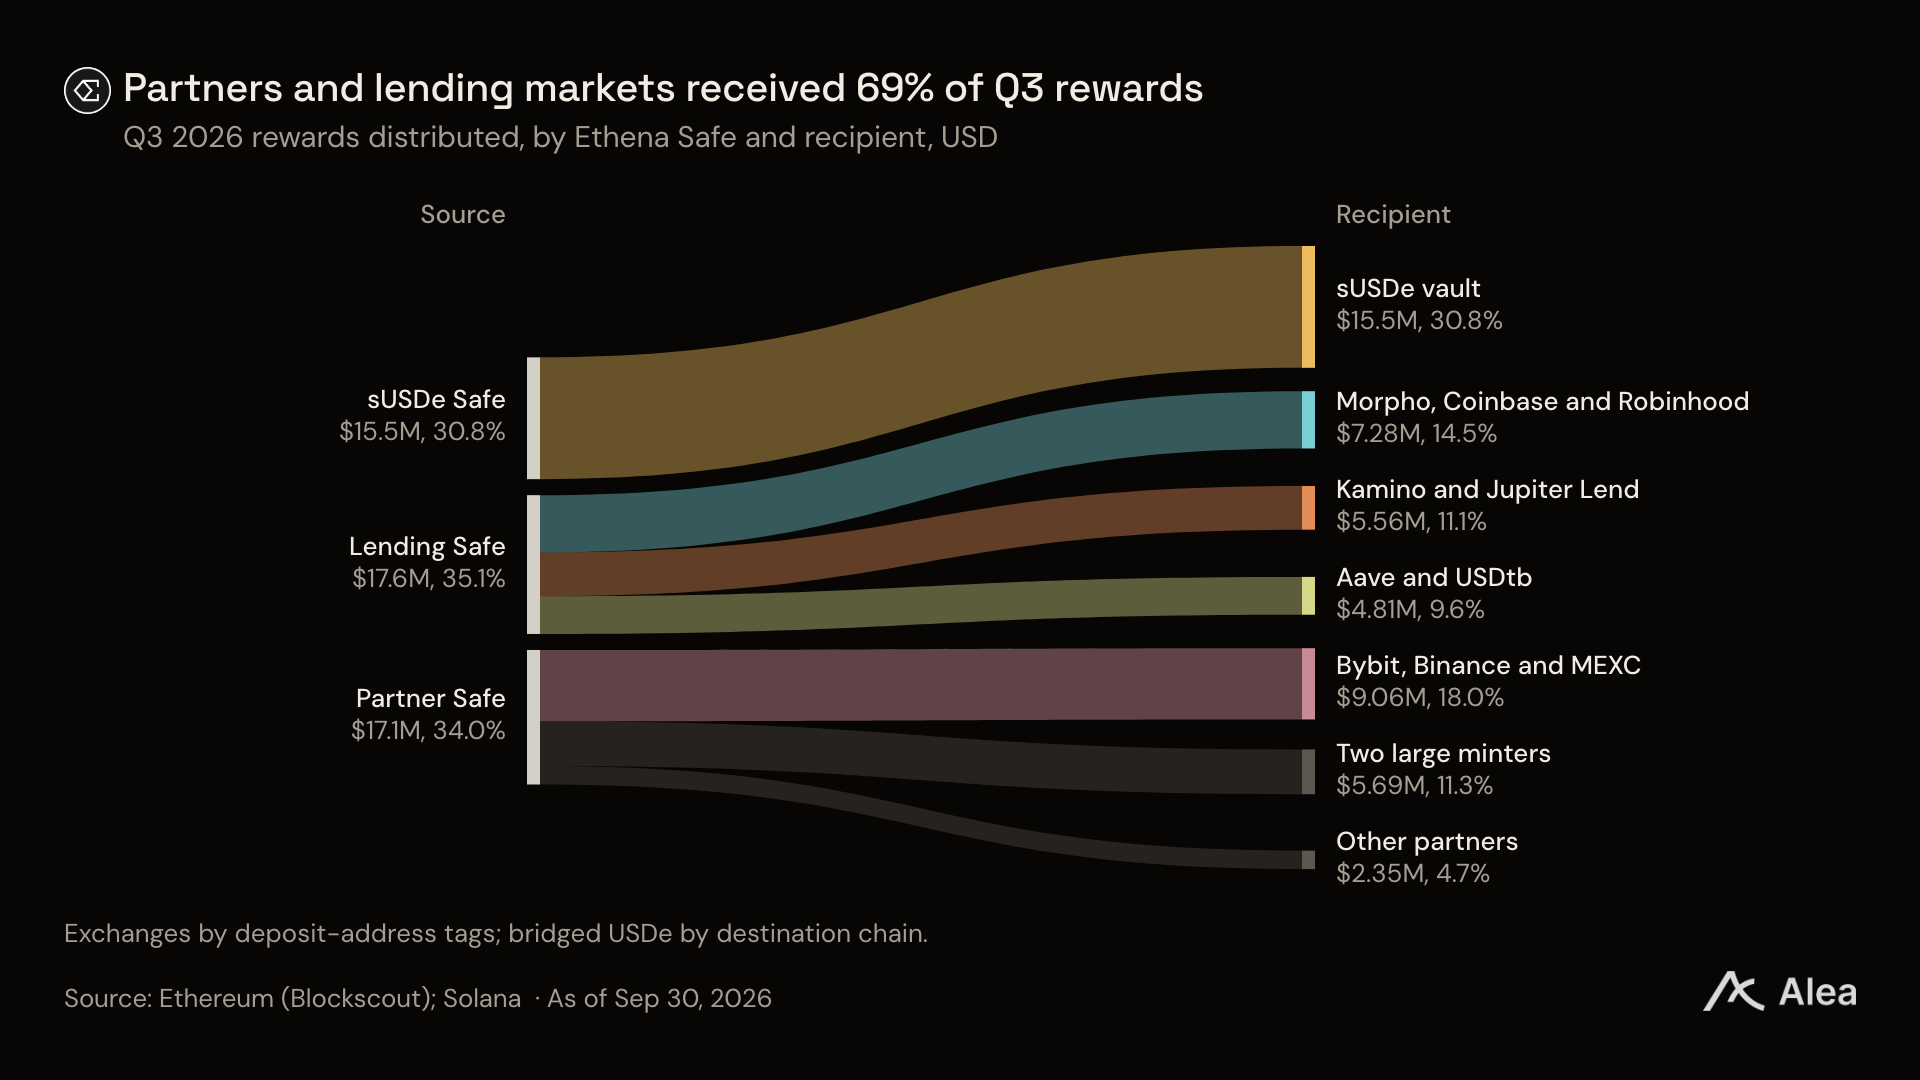
图:Ethena 第三季度奖励流向分布(Blockscout)
sUSDe 是面向普通用户的储蓄凭证代币。其本质是一个 ERC-4626 金库:用户质押 USDe 换取 sUSDe,金库净值随着每次收益分配而持续提升,年化收益率目前约为 5%。
与纯质押金库不同,Ethena 推出的 Liquid Leverage 计划专门针对 Aave V3 核心市场上的 USDe 供给方提供补贴。
Aave 为质押的 USDe 发行 aEthUSDe 计息代币,而 Ethena 会将额外奖励定向注入给那些借出稳定币进行套利的循环借款人。
值得注意的是,这项定向补贴仅对那些实际背负借款负债的活跃仓位发放,并且借贷循环会成倍放大这一补贴效应。以 11 月 6 日的数据为例,Aave 对 USDC 借款收取的综合年化借贷利率为 4.86%,而在计入 Ethena 提供的专项补贴后,借款人的净借贷成本被大幅拉低至仅 1.15%。
相比之下,早期允许通过抵押 sUSDe 借出 USDe 的经典循环贷策略,在今年 9 月已经彻底陷入亏损。当时 Aave 的风险管理机构针对 USDe 借款设定了更加严苛的利率曲线,导致该路径失去了套利空间。
循环贷规模扩张超越 USDe 自身
为了进一步降低机构循环贷的摩擦成本,Ethena 先是在 7 月 9 日将 USDC 的铸造与赎回费率彻底下调至零,随后又在 8 月 24 日对 USDT 采取了同样的零费率政策。官方团队坦言,这一调整让机构在做市交易与跨链循环借贷时变得格外顺畅。
截至 9 月 30 日,USDe 在新兴公链 Plasma 以及 Robinhood Chain 上的体量,已经占到了两座网络稳定币总规模的三分之一。与之形成鲜明对比的是,在以太坊主网上,USDe 在稳定币大盘中的占比仅为 1.9%。
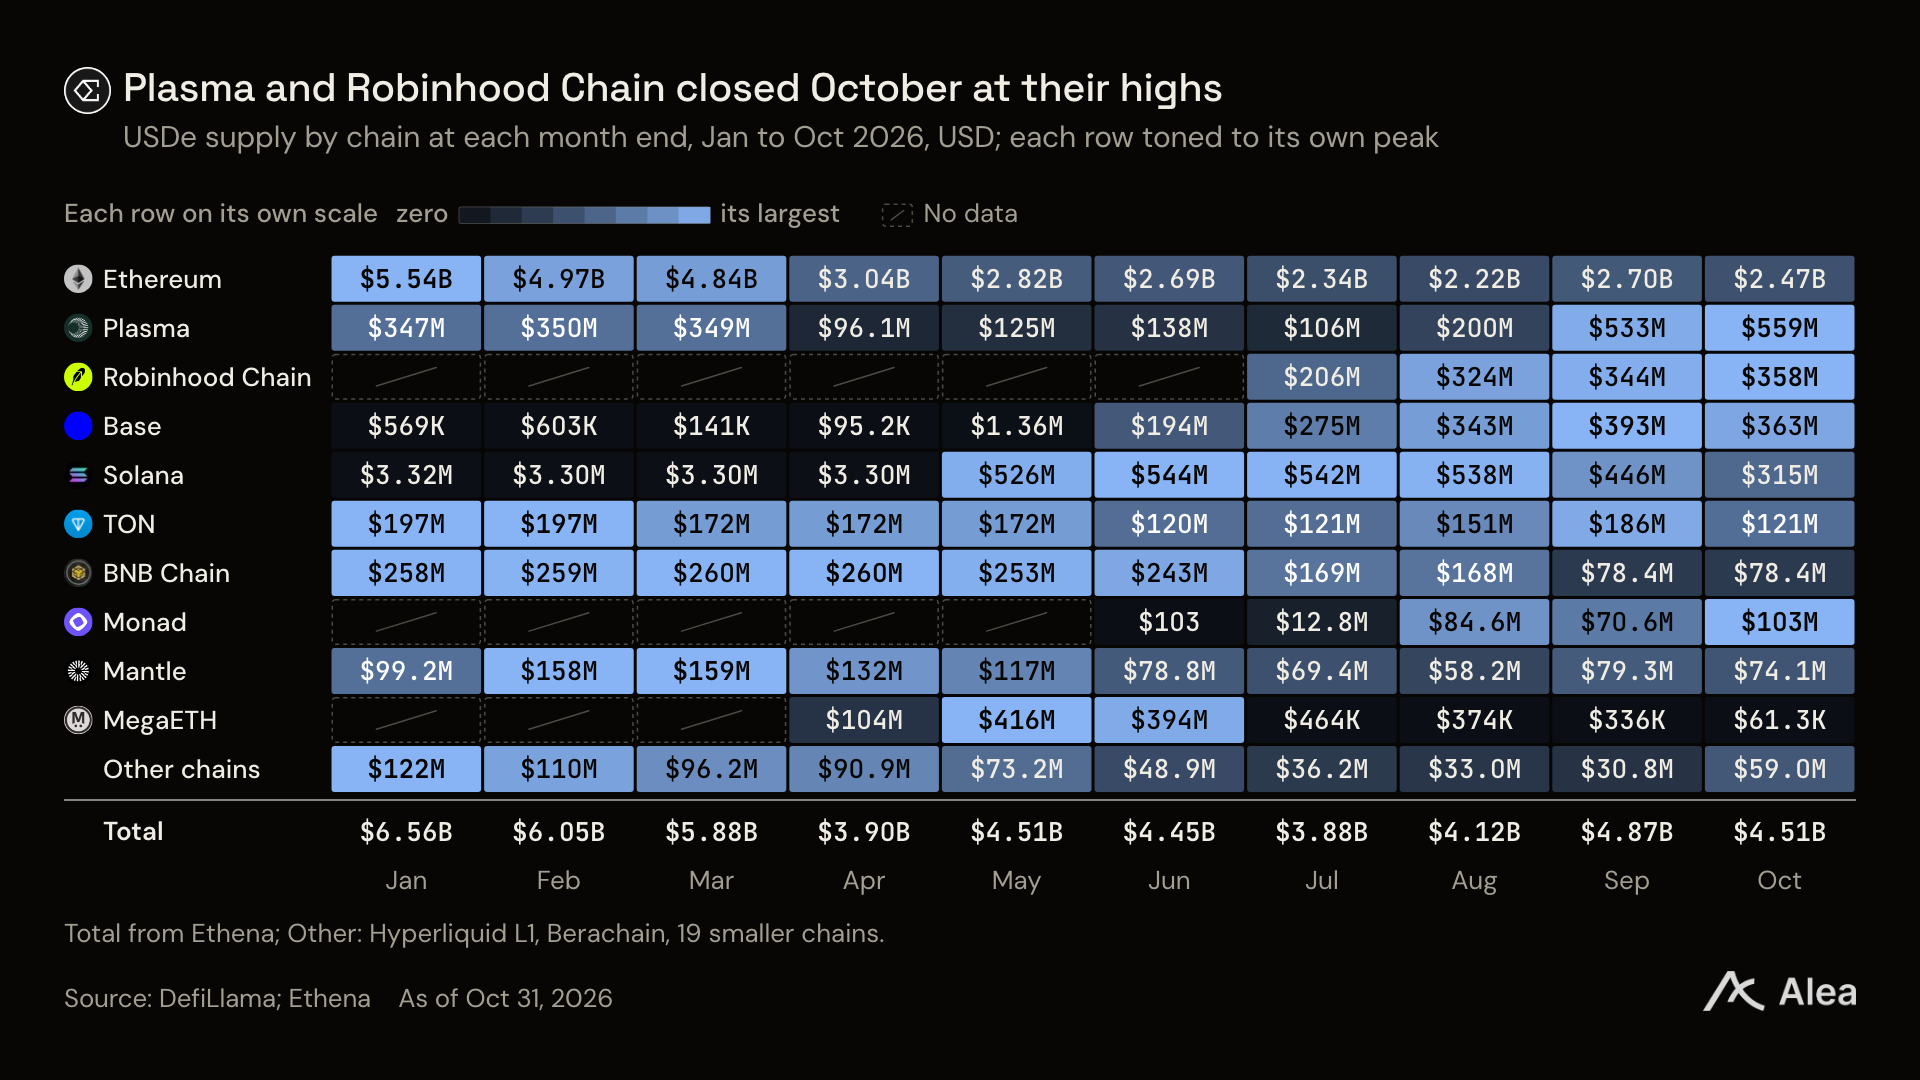
图:Plasma 与 Robinhood Chain 等新兴链上 USDe 占比(DefiLlama)
十月风暴:利差规则为何失效?
传统的利差分析模型只衡量了被动储户所获得的被动收益,却完全忽略了杠杆循环者所需承担的实际借贷成本。在基于过往 20 个月数据拟合的增长曲线上,9 月份的数据与模型几乎完全吻合。然而到了 10 月,实际规模增长与理论预测之间出现了长达数亿美元的严重偏离。
每一位借款人在通过质押资产加杠杆时,都必须为借入的美元支付浮动利息。无论其抵押的是 sUSDe 还是附带补贴的 USDe,借贷成本都直接决定了循环套利的生死线。在 10 月 6 日 USDe 达到峰值当天,Aave 上的 USDT 借贷利率便一路狂飙,彻底越过了收益率上限。
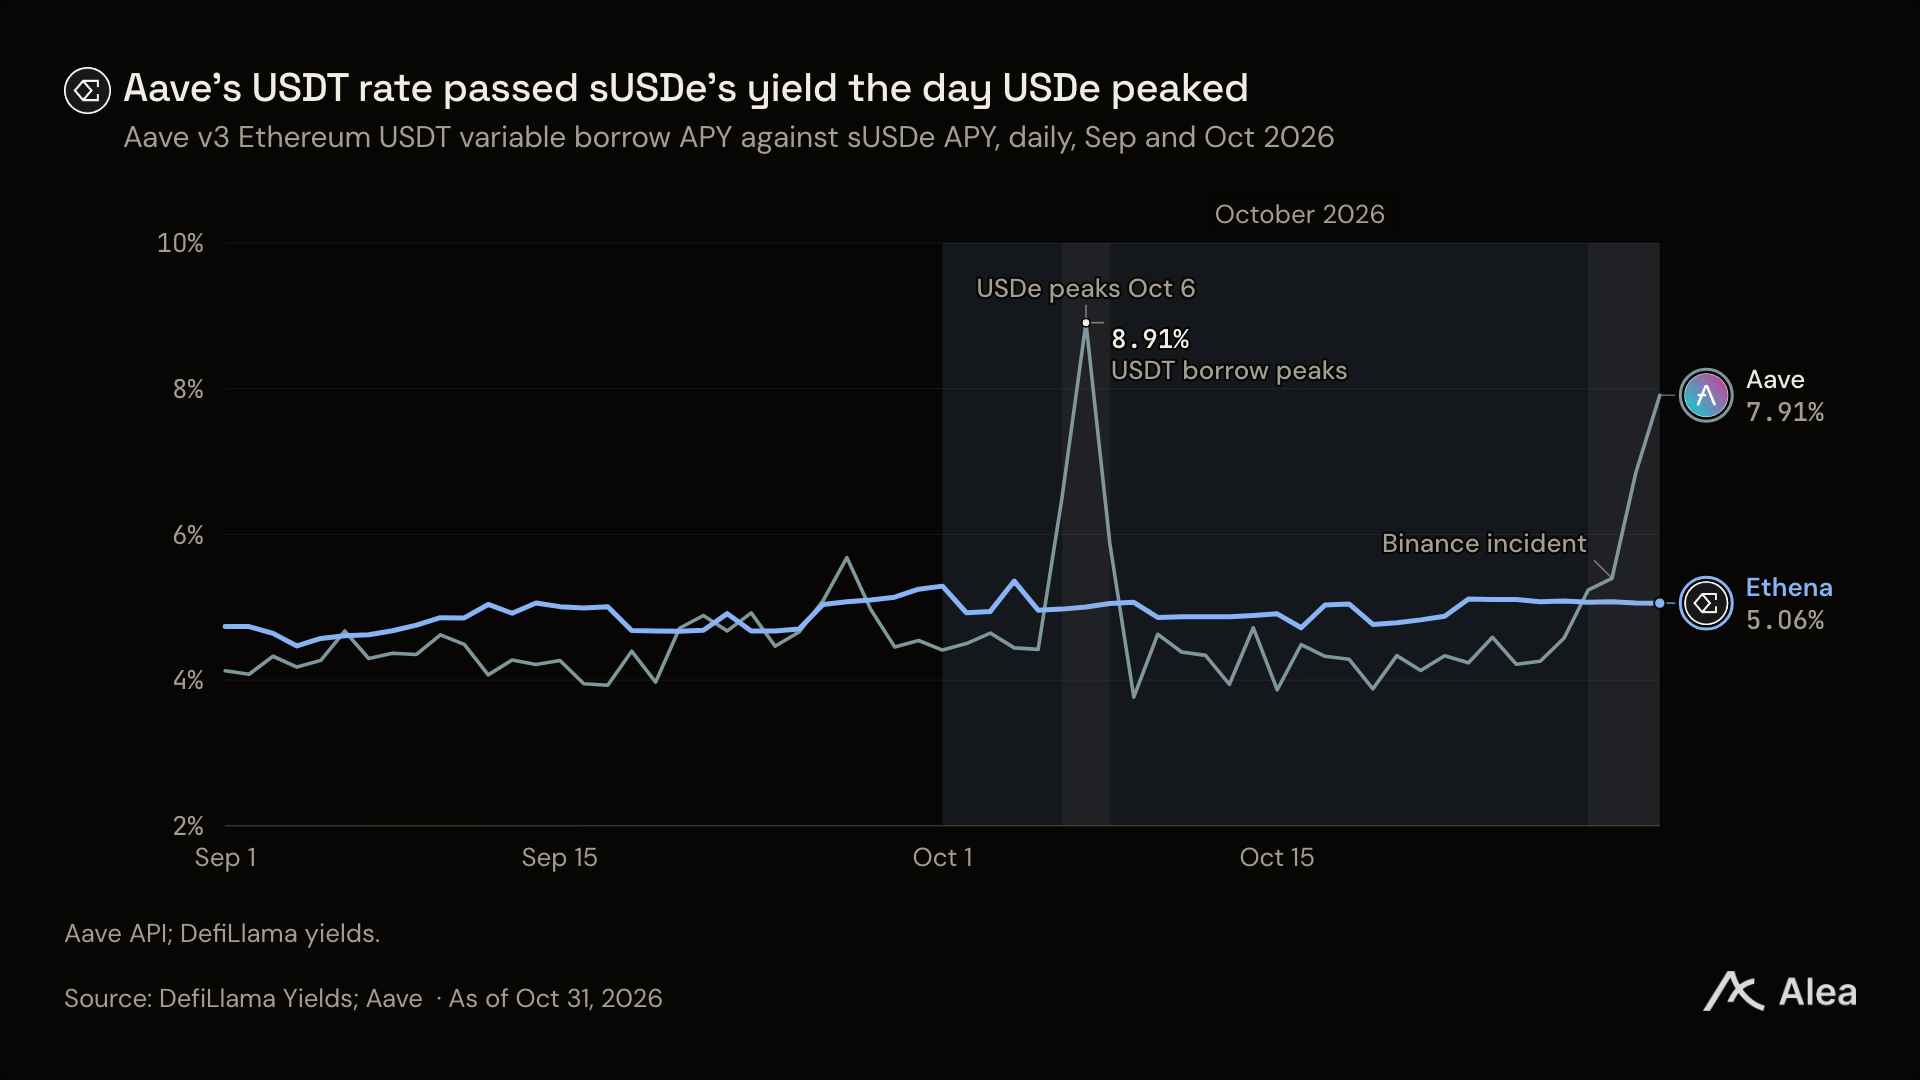
图:Aave USDT 借款利率与 sUSDe 收益率倒挂走势(Aave API、DefiLlama)
尽管从 10 月 9 日开始,Aave 上的借款利率逐步回落至 sUSDe 收益率下方,但 USDe 的资金流出趋势并未止步。以太坊主网承载了 10 月流出资金的大部分份额,巨鲸资金开始陆续平仓赎回。
雪上加霜的是,10 月 29 日币安遭遇突发安全风波,导致交易所内部的 USDe 与 ENA 提币通道一度受限。Ethena 随后披露其在该平台的风险敞口约为 万,这一事件进一步加剧了市场的避险抛售。
与此同时,Ethena 官方针对 Aave 循环贷的激励预算也在全月大幅缩减:其单周奖励支出从 9 月末的约 51.2 万枚 aEthUSDe 断崖式下滑至 10 月末的 22.2 万枚,对杠杆资金的吸引力大不如前。
单一 Aave 循环贷巨鲸支撑起规模反弹
在 Ethena 的架构中,仅有获得官方白名单认证的机构地址才具备直接铸造 USDe 的权限。每次铸造指令都需要由授权主体签名确认,明确列出质押抵押品的种类、数额以及最终接收代币的收款地址。
在 11 月 6 日这一天,一个尾号为 0xa711 的多签 Safe 钱包在短短 4 个小时内连续发起了整整 21 轮借贷加铸造循环。
在每一轮循环中,该地址在 Aave 抵押资金借出 USDC,随即将其发送给做市商并签署铸造单,最终将新铸造的 USDe 重新充入 Aave 作为抵押品。
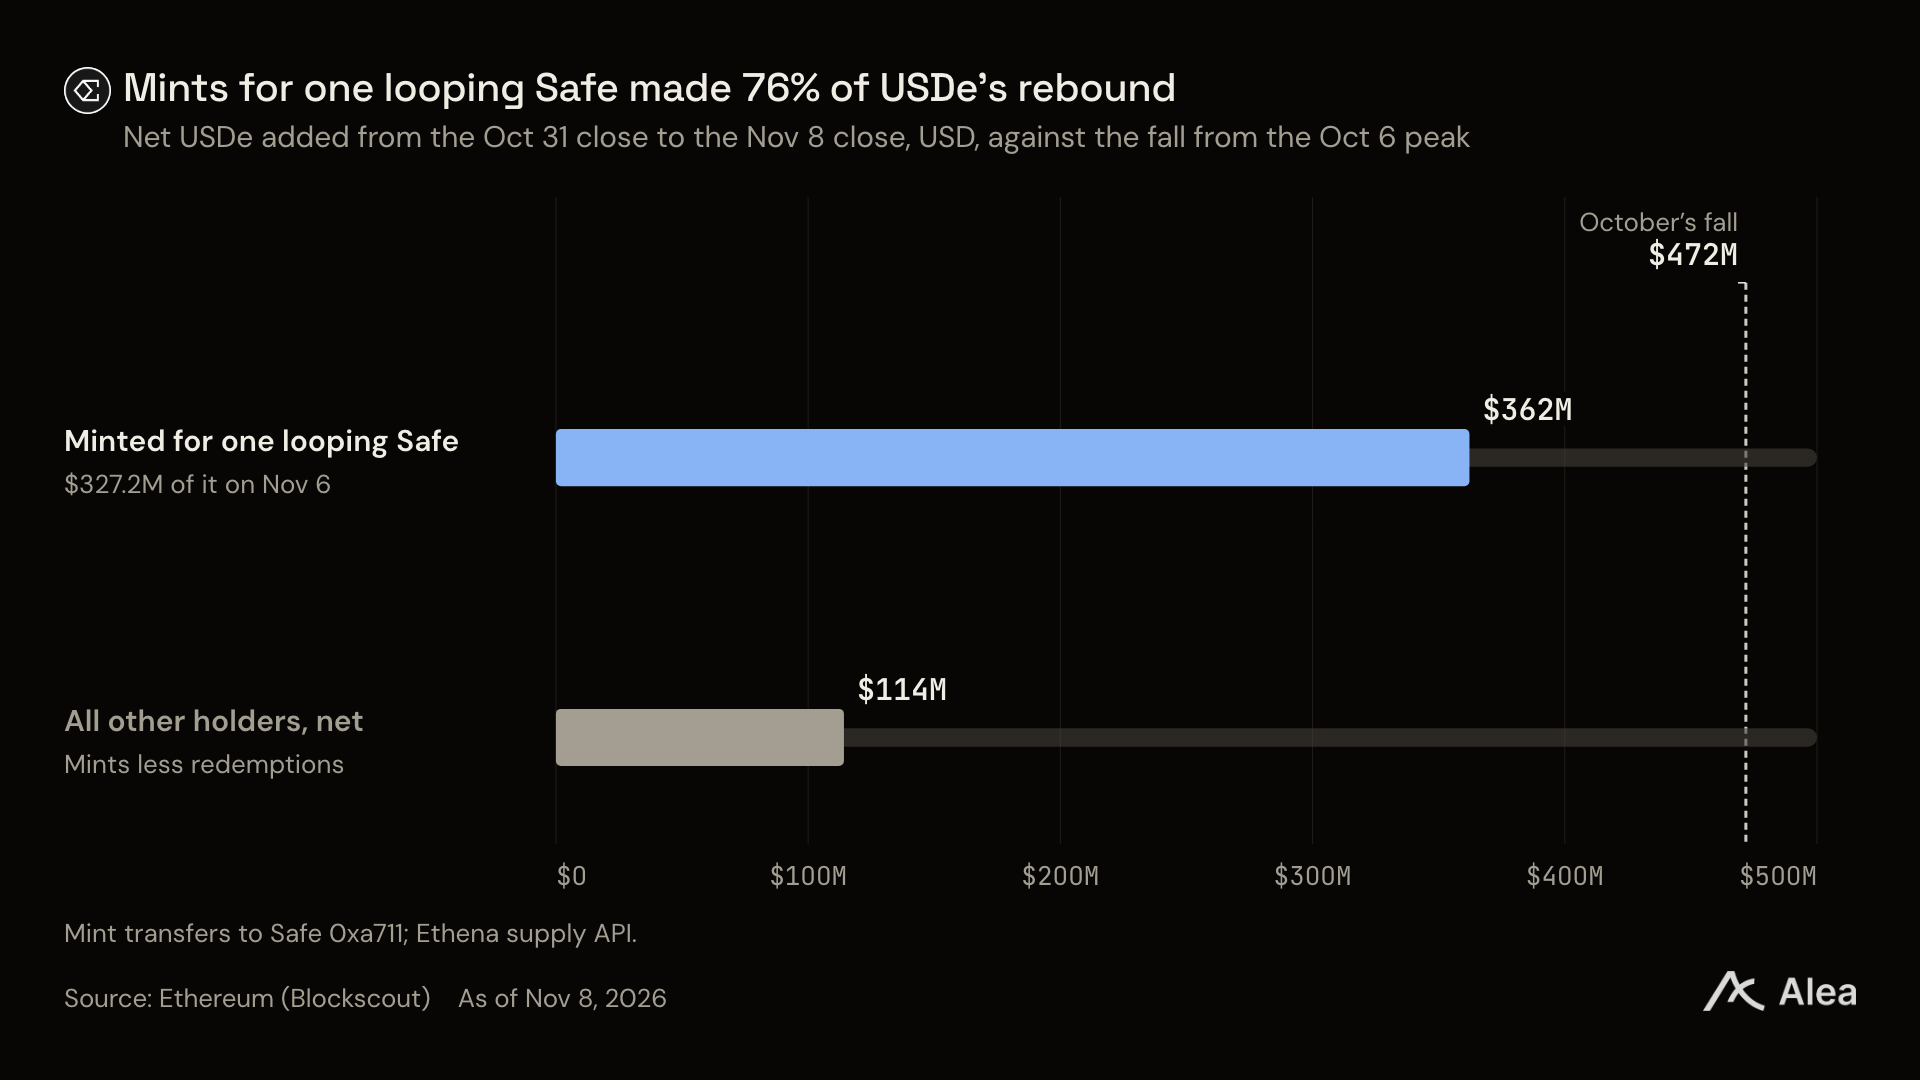
图:单一大额多签地址在 Aave 循环铸造推动 USDe 反弹占比(Blockscout、Ethena)
0xa711 这个巨鲸钱包此前一直在持续收割循环贷补贴:在 11 月 2 日,该地址刚刚从官方合约申领了约 13.2 万枚 aEthUSDe 奖励。
在这场杠杆循环行进到中途时,该地址在 Aave 上持有的债务规模已经膨胀至 .9 亿,而其整体健康因子被压缩到了极致脆弱的 1.02。
在 11 月 9 日之后,随着部分其他大户开启赎回,USDe 的流通量从当天的 .9 亿高位微降至 11 月 11 日的 .1 亿。
在此期间,储蓄端利差依然坚挺,sUSDe 的 30 日平均收益率维持在 5.10%,仍高出 sUSDS 约 1.3 个百分点,但整个市场的边际流动性已经完全被杠杆借贷所左右。
ENA 首次代币回购何时到来?
作为协议治理代币,ENA 在第三季度并未分得任何来自底层储备资产的直接现金流。持有者曾在 9 月 2 日全票通过了启用费用开关(Fee Switch)提案。
根据该方案,一旦 USDe 的 14 日移动平均供应量达到特定阈值,协议便将把储备资金净收益的 20% 定向用于在公开市场上回购 ENA。
然而截至 11 月 8 日收盘,USDe 的实际供应量距离触发第一档回购门槛还有约 亿的巨大缺口。
由于 14 日移动均线滞后于即时供应量约一周,按 9 月较为强劲的速度测算,USDe 最快也要到 2027 年 2 月才能满足条件;按三季度平摊增速计算,更需推迟至 2027 年年中以后。
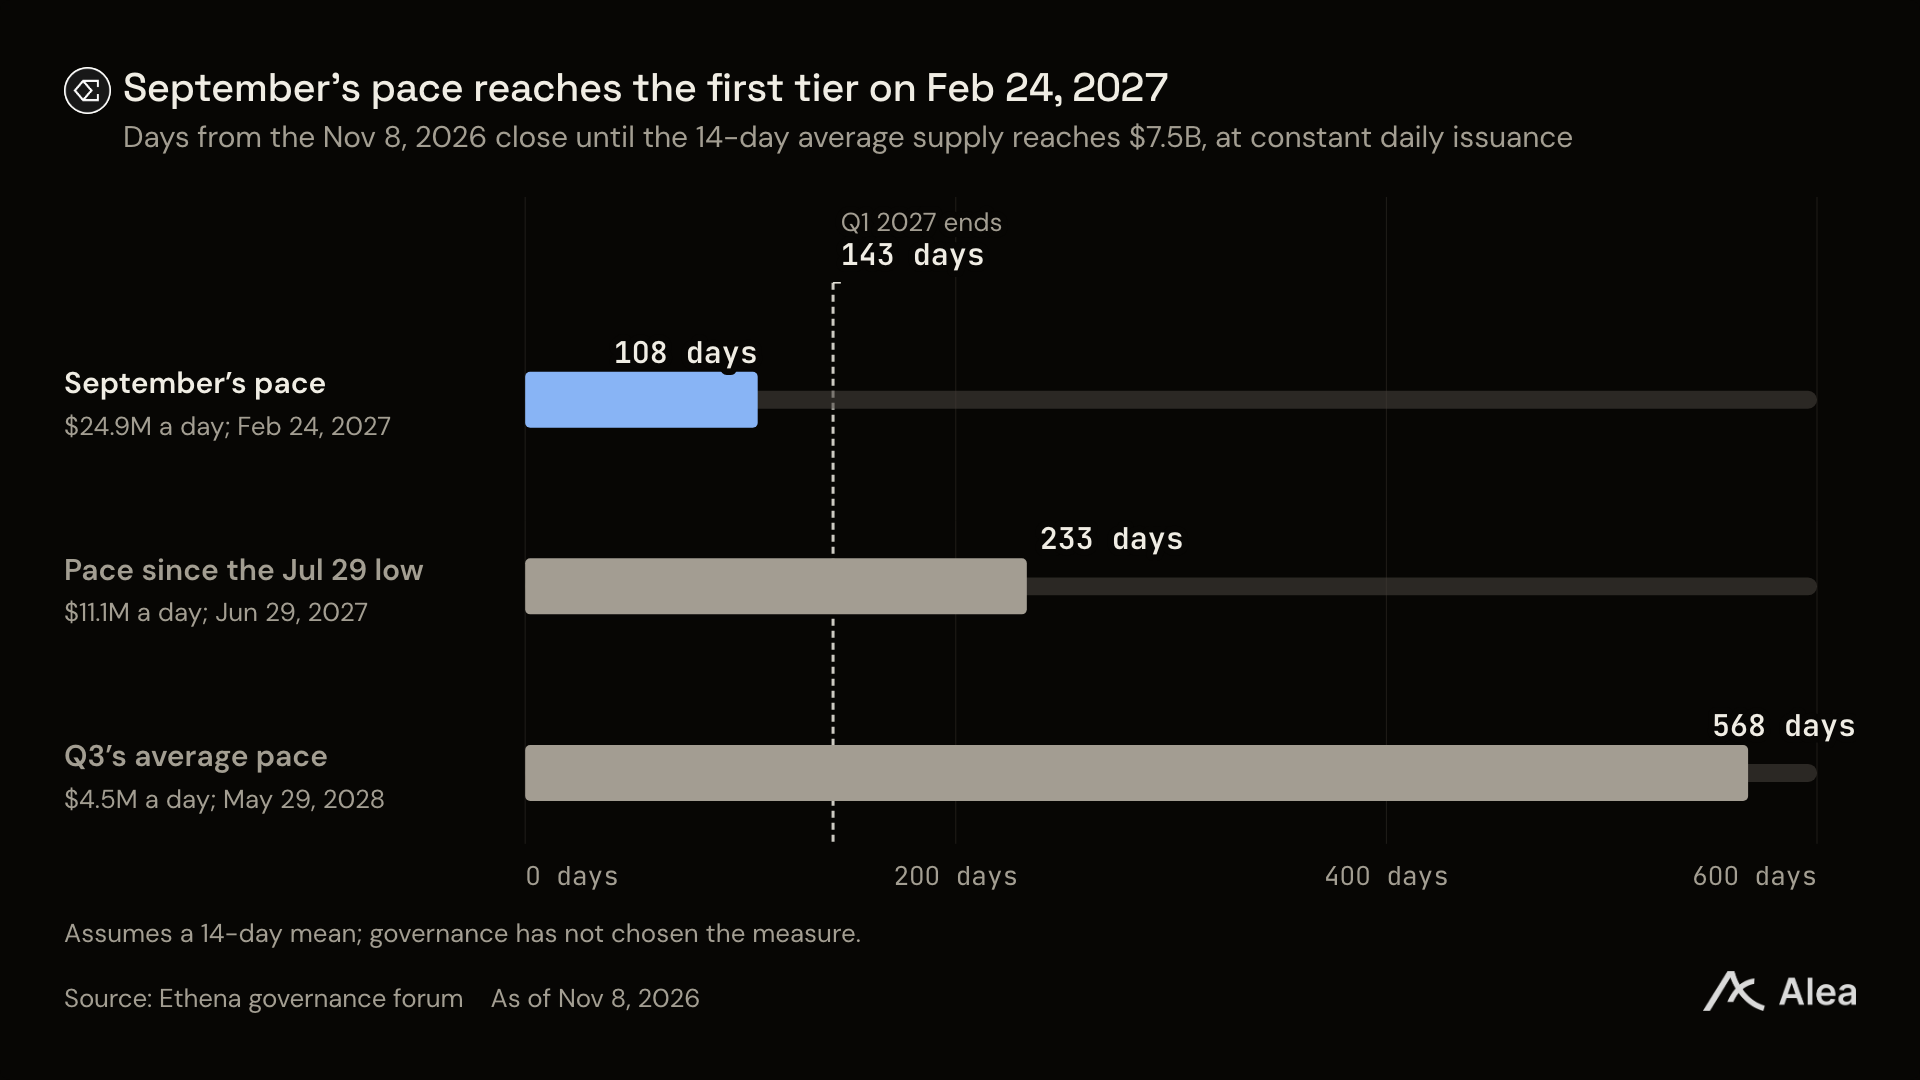
图:不同供应量增速情境下 ENA 首次费用开关回购触发时间测算(Alea Research)
为了缓解代币二级市场的抛压预期,Ethena 基金会曾在 10 月 5 日将后续所有早期投资人的代币线性解锁计划整体进行了前移调整。这正是为什么在经历了 10 月初的大幅抛售之后,ENA 代币总市值的缩水幅度并未超过以太坊大盘的核心原因。
不可否认,并非所有资金增长都高度依赖高风险的借贷杠杆,例如币安交易所面向散户持币者推出了截至 11 月 30 日的 10% 专项年化收益补贴。但在链上深水区,真正决定 USDe 规模起落与 ENA 代币回购命脉的,依然是这群在借贷悬崖边缘游走的循环贷借款人。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 @AleaResearch